• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Vertrouwen in controleur: naheffing mrb omlaag en boetes weg

24 december 2025 door Jessica Lindenberg

wonen in een camper, anoniementarief

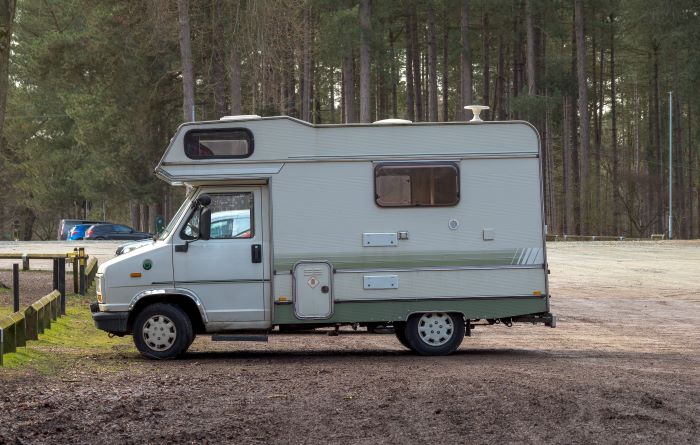
Als controleambtenaren de indruk wekken dat je niets meer hoeft aan te vragen, mag je daarop vertrouwen. De rechtbank past daarom het kampeerautotarief met terugwerkende kracht toe en schrapt de boetes.

Een man koopt een camper (eerste toelating 2007) en doet op 25 april 2023 bpm-aangifte. Daarbij vinkt hij aan dat het om een (bijzondere) personenauto/ kampeerauto gaat. Vanaf 16 mei 2023 staat hij als houder in het kentekenregister. Op diezelfde dag komt een controleur langs om te checken of de camper voldoet aan de inrichtingseisen voor een kampeerauto. In het controlerapport staat dat de camper aan alle eisen voldoet. Toch krijgt de man daarna twee naheffingsaanslagen mrb naar het normale tarief: € 57 over 16 mei – 21 juni 2023 en € 700 over 22 juni – 21 september 2023. Bij beide aanslagen zit een boete van € 55. Pas vanaf 22 september 2023 krijgt hij het kampeerautotarief. De man procedeert over (1) de ontvangst-/bezwaartermijn van de eerste aanslag en (2) vanaf wanneer het kampeerautotarief moet gelden.

Post en bezwaartermijn

De inspecteur laat met een verzendoverzicht zien dat de eerste naheffingsaanslag al vóór de dagtekening is verstuurd (op 7 augustus 2023). Dat geeft normaal gesproken het vermoeden dat de aanslag ook is ontvangen. Maar de man ontkent geloofwaardig dat hij die eerste aanslag ooit in de bus heeft gehad. Hij legt uit dat hij zijn post juist extra goed bijhoudt omdat hij bezig is met het opzetten van een onderneming en wacht op stukken rond de camperkeuring. De tweede naheffingsaanslag (7 september 2023) ontvangt hij wél. Dan neemt hij direct contact op met de keurder en de BelastingTelefoon Auto. Op 12 september 2023 hoort hij dat er ook al een eerdere naheffing is. De rechtbank vindt daarom dat de bezwaartermijn pas op 12 september 2023 start. Het bezwaar dat op 17 oktober 2023 binnenkomt, is dus op tijd.

Vertrouwen geeft recht op kampeerautotarief

Voor het kampeerautotarief geldt normaal: je moet zelf (schriftelijk) een verzoek doen bij de inspecteur. In deze zaak wekken de controleambtenaren bij de keuring echter de indruk dat zij de gegevens “naar Apeldoorn” doorsturen, waar dit soort verzoeken wordt verwerkt. Daardoor mocht de man er volgens de rechtbank redelijkerwijs van uitgaan dat hij geen apart verzoek meer hoefde in te dienen. Belangrijk is ook dat de camper aantoonbaar aan de inrichtingseisen voldoet. De rechtbank neemt daarom aan dat een tijdig verzoek zou zijn toegewezen. Het vertrouwensbeginsel voorkomt dan dat de man de dupe wordt van die verkeerde voorlichting. De rechtbank rekent beide naheffingsaanslagen opnieuw uit met het kampeerautotarief vanaf 16 mei 2023 en vernietigt de boetes. De inspecteur moet daarnaast € 1.814 proceskosten en € 51 griffierecht vergoeden. De rechtbank constateert wel dat de redelijke termijn is overschreden, maar kent geen geldvergoeding toe omdat het financiële belang onder € 1.000 blijft.

Wet: art. 23a Wet MRB 1994, art. 11 lid 1 Wet MRB 1994, art. 5aa leden 4 t/m 6 Uitvoeringsbesluit MRB, art. 6:7, 6:8 en 6:9 Awb, art. 22j AWR


Bron: Rechtbank Noord-Holland 8 december 2025 (gepubliceerd 23 december 2025), ECLI:NL:RBNHO:2025:14335, HAA 24/2212 en HAA 24/2213 | NDFR

Filed Under: Auto, Fiscaal nieuws, Formeel belastingrecht, Nieuws

Reageer
Vorige artikel
Eindejaarsregeling 2025
Volgende artikel
Mondelinge schenking op 24 januari 2018; aanslag 2018 vervalt

Reader Interactions

Gerelateerde berichten

Centrum levensbelangen in Nederland maakt buitenlands vermogen belast

Hof ’s-Hertogenbosch oordeelt dat het centrum van de levensbelangen van een man in Nederland ligt, ondanks zijn woning en inschrijving in Duitsland. De inspecteur mag bovendien navorderen omdat pas later blijkt dat de man aanzienlijke buitenlandse bank- en beleggingstegoeden niet heeft aangegeven.

deadline bezwaar vergoeding

Zeswekentermijn voor hoger beroep niet strijdig met EU-recht

De Hoge Raad oordeelt dat de wettelijke beroepstermijn van zes weken niet in strijd is met het Unierecht. De combinatie van de vaste termijn en de mogelijkheid om een termijnoverschrijding verschoonbaar te achten, waarborgt voldoende toegang tot de rechter.

btw verkoop auto

Registratie in buitenland maakt auto niet gebruikt voor bpm

De Hoge Raad oordeelt dat een auto die in een andere EU-lidstaat al op kenteken stond, voor de bpm niet automatisch een gebruikte auto is. Een vrijwel ongebruikte auto mag als nieuw worden behandeld zonder dat art. 110 VWEU wordt geschonden.

UBO-register

Wijzigingsbesluit toegang UBO-registers voor bestuursorganen en rechtspersonen met een overheidstaak

Dit besluit regelt welke bestuursorganen en rechtspersonen met een overheidstaak toegang krijgen tot de UBO-registers als zij UBO-informatie nodig hebben voor een wettelijke of Europeesrechtelijke taak. Ook wordt de Douane toegevoegd aan de bevoegde autoriteiten met toegang tot de registers.

Wet betaalbare huur

Belastingrechter niet bevoegd bij geschil over huurtoeslag

Hof Den Haag kan in een procedure over de aanslag IB/PVV niet oordelen over het recht op huurtoeslag. De vraag of het rechtsherstel voor box 3 doorwerkt naar de vermogenstoets voor de huurtoeslag blijft daarom onbeantwoord.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Opleidingen

Online cursus Auto van de zaak | PE Accreditatie

Online cursus Auto van de zaak | PE Accreditatie

AGENDA

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Online cursus De positie van de samenwoner in de inkomstenbelasting, relatievermogensrecht en vermogensplanning – Civiel en fiscaal | PE Accreditatie

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Masterclass verantwoord adviseren: Ethiek als kompas in de fiscaliteit | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


