• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Pseudo-eindheffing auto: handel vóór 2027

2 juli 2026 door Jessica Lindenberg

Vanaf 2027 betalen werkgevers 12% pseudo-eindheffing over de cataloguswaarde van elke niet-volledig elektrische personenauto van de zaak. Hoewel de regeling pas in 2027 ingaat, is wachten geen optie: wie overgangsrecht wil, moet vóór 31 december 2026 handelen.

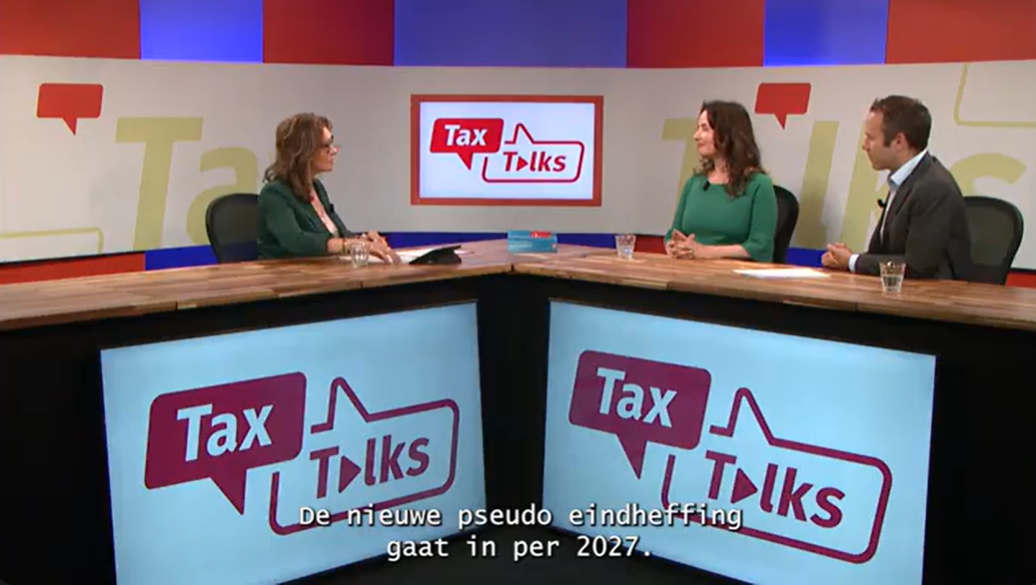
Mr. Heleen Elbert bespreekt de pseudo-eindheffing en de aangekondigde tegemoetkomingen tijdens de Tax Talks live-uitzending van 30 juni 2026.

Vanaf 1 januari 2027 kent de loonbelasting een nieuwe pseudo-eindheffing: werkgevers betalen 12% per jaar over de catalogusprijs, inclusief btw en BPM, van elke ter beschikking gestelde personenauto die niet volledig elektrisch is. Het gaat om een forse lastenverzwaring van 1% per maand, die op zich eenvoudig te berekenen is maar in de uitvoering bedrieglijk lastig blijkt. De regeling geldt uitsluitend voor de loonbelasting, zodat de eigen auto van de IB-ondernemer erbuiten valt, en vooralsnog alleen voor personenauto’s. Bestelauto’s (definitie artikel 3 Wet BPM) en motorfietsen vallen er nadrukkelijk niet onder, anders dan soms wordt beweerd. Een auto valt buiten de heffing wanneer die volledig elektrisch is of wanneer er nul privékilometers mee worden gereden. Dat laatste is een valkuil: voor deze regeling wordt aangesloten bij het privégebruik in de omzetbelasting, waardoor woon-werkverkeer (voor de loonbelasting doorgaans zakelijk) hier als privé telt.

Overgangsrecht knoopt aan bij het loonheffingennummer

De pijn zit in de administratieve verantwoordelijkheid die volledig bij de werkgever ligt. Wie de heffing niet inhoudt, moet bij een controle jaren later kunnen aantonen dat de auto in de betreffende maand daadwerkelijk buiten de regeling viel, en juist die situaties komen vaker voor dan gedacht. Denk aan een elektrische auto die een dag naar de garage gaat met een fossiele vervangende auto, aan een deelauto die de werkgever inschakelt, of aan een vakantieauto. Bij enkele werknemers is dat nog te overzien, maar bij honderden auto’s wordt het monitoren een aanzienlijke opgave. Er is wél overgangsrecht, en dat knoopt aan bij de werkgever via het loonheffingennummer, dus niet bij de specifieke auto of werknemer. Stelt een werkgever de auto uiterlijk 31 december 2026 ter beschikking in de zin van de bijtellingsregels, dan blijft die auto zolang die aan dat loonheffingennummer hangt buiten de heffing, aanvankelijk tot medio september 2030, met een mogelijke verlenging daarna.

Tegemoetkomingen aangekondigd, actie nu geboden

De staatssecretaris heeft naar de praktijk geluisterd en schetst in een Kamerbrief een aantal tegemoetkomingen, onder meer voor de vervangende auto tijdens garagebezoek. Deze voorstellen zijn nog niet in wetgeving vertaald, zodat de definitieve contouren pas rond Prinsjesdag duidelijk worden. Voor adviseurs is dat geen reden tot afwachten, want de tegemoetkomingen nemen de kernboodschap niet weg dat wie het overgangsrecht wil benutten nú moet handelen. Het loont te controleren of de auto’s op het juiste loonheffingennummer staan en om nieuwe niet-volledig-elektrische auto’s tijdig vóór de jaarwisseling ter beschikking te stellen. Lukt dat niet omdat auto’s niet op tijd zijn besteld of leasecontracten niet kunnen worden opengebroken, dan wordt het des te belangrijker scherp toe te zien op woon-werkverkeer en op ambulante medewerkers, want bij een auto van € 50.000 loopt de heffing op tot € 6.000 per jaar per auto en bij honderd auto’s tot € 600.000.

Tax Talks

Tax Talks is hét online learning platform voor mkb-adviseurs. 30x Per jaar wordt een item beschikbaar gesteld dat je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.
Meer informatie en aanmelden

Filed Under: Arbeid & loon, Auto, Autobelastingen, Fiscaal nieuws, Loonbelasting, Nieuws

Reageer
Vorige artikel
Koopsom nieuwe woning telt niet als schuld in box 3
Volgende artikel
Opinie | De 30-jarige hypotheekrenteaftrek – een onuitvoerbare fiscale regeling

Reader Interactions

Gerelateerde berichten

Levensloopuitkering terecht belast als loon in 2021

Hof Arnhem-Leeuwarden oordeelt dat een uitkering uit een levensloopregeling terecht in 2021 tot het belastbaar inkomen uit werk en woning is gerekend. Omdat de aanspraak niet vóór 1 november 2021 als loon in aanmerking is genomen, geldt op grond van het overgangsrecht een fictief genietingsmoment.

zzp wet dba schijnzelfstandigheid

Internetconsultatie nieuwe Zelfstandigenwet

Het ministerie van Sociale Zaken en Werkgelegenheid is een internetconsultatie gestart over de nieuwe Zelfstandigenwet.

steun culturele sector

Standpunt toepassing artiestenregeling

De Kennisgroep loonheffing algemeen heeft een standpunt ingenomen over de toepassing van de artiestenregeling.

schip-zeevaart

Antwoorden Kamervragen over vlagregister en woonlandbeginsel

Minister Karremans gaat in op de beloningsverschillen tussen zeevarenden en de economische en strategische betekenis van het Nederlandse vlagregister. Aanvullend onderzoek moet meer inzicht geven in de gevolgen van het loslaten van het woonlandbeginsel. Het mondiale beloningssysteem in de zeevaart verschilt volgens de minister aanzienlijk van dat voor werk op het vaste land. De zeevaart... lees verder

Brandweermanarrest is geen nieuwe jurisprudentie

Hof Den Haag oordeelt dat het Brandweermanarrest geen nieuwe jurisprudentie vormt ten opzichte van het Smeerkuilarrest. Een brandweervrijwilliger heeft daarom alsnog recht op ambtshalve vermindering van zijn aanslag over 2020.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Gebruikelijk loon 2026

Online cursus introductie participatieregelingen en lucratieve belangen

Webinar zzp dossier, wanneer is er wel of niet sprake van schijnzelfstandigheid?

Verdiepingscursus Internationale aspecten loonheffing | PE Accreditatie

Masterclass Management- en werknemersparticipatie

Opleidingen

AGENDA

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×