• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Pseudo-eindheffing auto: handel vóór 2027

2 juli 2026 door Jessica Lindenberg

Vanaf 2027 betalen werkgevers 12% pseudo-eindheffing over de cataloguswaarde van elke niet-volledig elektrische personenauto van de zaak. Hoewel de regeling pas in 2027 ingaat, is wachten geen optie: wie overgangsrecht wil, moet vóór 31 december 2026 handelen.

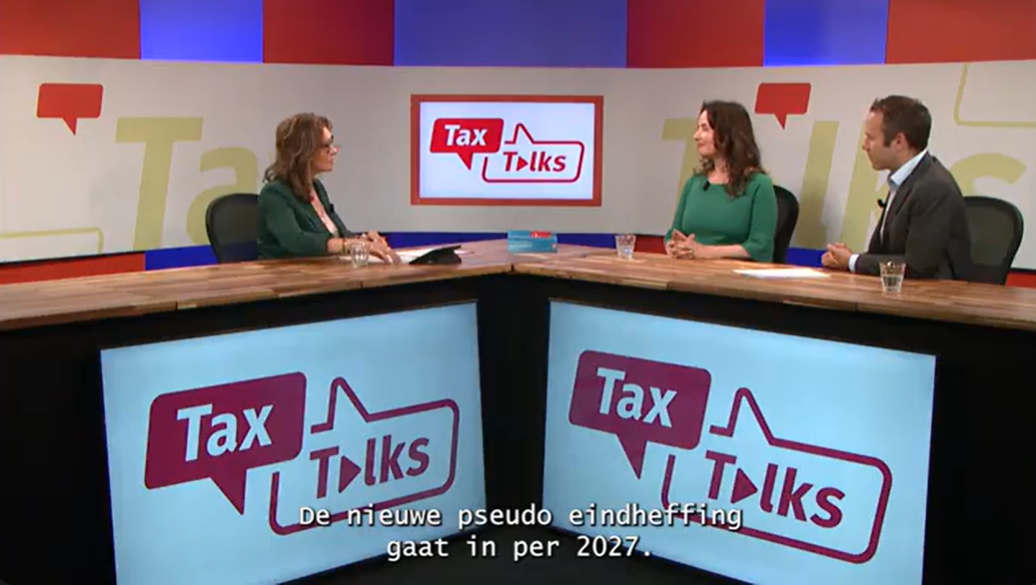
Mr. Heleen Elbert bespreekt de pseudo-eindheffing en de aangekondigde tegemoetkomingen tijdens de Tax Talks live-uitzending van 30 juni 2026.

Vanaf 1 januari 2027 kent de loonbelasting een nieuwe pseudo-eindheffing: werkgevers betalen 12% per jaar over de catalogusprijs, inclusief btw en BPM, van elke ter beschikking gestelde personenauto die niet volledig elektrisch is. Het gaat om een forse lastenverzwaring van 1% per maand, die op zich eenvoudig te berekenen is maar in de uitvoering bedrieglijk lastig blijkt. De regeling geldt uitsluitend voor de loonbelasting, zodat de eigen auto van de IB-ondernemer erbuiten valt, en vooralsnog alleen voor personenauto’s. Bestelauto’s (definitie artikel 3 Wet BPM) en motorfietsen vallen er nadrukkelijk niet onder, anders dan soms wordt beweerd. Een auto valt buiten de heffing wanneer die volledig elektrisch is of wanneer er nul privékilometers mee worden gereden. Dat laatste is een valkuil: voor deze regeling wordt aangesloten bij het privégebruik in de omzetbelasting, waardoor woon-werkverkeer (voor de loonbelasting doorgaans zakelijk) hier als privé telt.

Overgangsrecht knoopt aan bij het loonheffingennummer

De pijn zit in de administratieve verantwoordelijkheid die volledig bij de werkgever ligt. Wie de heffing niet inhoudt, moet bij een controle jaren later kunnen aantonen dat de auto in de betreffende maand daadwerkelijk buiten de regeling viel, en juist die situaties komen vaker voor dan gedacht. Denk aan een elektrische auto die een dag naar de garage gaat met een fossiele vervangende auto, aan een deelauto die de werkgever inschakelt, of aan een vakantieauto. Bij enkele werknemers is dat nog te overzien, maar bij honderden auto’s wordt het monitoren een aanzienlijke opgave. Er is wél overgangsrecht, en dat knoopt aan bij de werkgever via het loonheffingennummer, dus niet bij de specifieke auto of werknemer. Stelt een werkgever de auto uiterlijk 31 december 2026 ter beschikking in de zin van de bijtellingsregels, dan blijft die auto zolang die aan dat loonheffingennummer hangt buiten de heffing, aanvankelijk tot medio september 2030, met een mogelijke verlenging daarna.

Tegemoetkomingen aangekondigd, actie nu geboden

De staatssecretaris heeft naar de praktijk geluisterd en schetst in een Kamerbrief een aantal tegemoetkomingen, onder meer voor de vervangende auto tijdens garagebezoek. Deze voorstellen zijn nog niet in wetgeving vertaald, zodat de definitieve contouren pas rond Prinsjesdag duidelijk worden. Voor adviseurs is dat geen reden tot afwachten, want de tegemoetkomingen nemen de kernboodschap niet weg dat wie het overgangsrecht wil benutten nú moet handelen. Het loont te controleren of de auto’s op het juiste loonheffingennummer staan en om nieuwe niet-volledig-elektrische auto’s tijdig vóór de jaarwisseling ter beschikking te stellen. Lukt dat niet omdat auto’s niet op tijd zijn besteld of leasecontracten niet kunnen worden opengebroken, dan wordt het des te belangrijker scherp toe te zien op woon-werkverkeer en op ambulante medewerkers, want bij een auto van € 50.000 loopt de heffing op tot € 6.000 per jaar per auto en bij honderd auto’s tot € 600.000.

Tax Talks

Tax Talks is hét online learning platform voor mkb-adviseurs. 30x Per jaar wordt een item beschikbaar gesteld dat je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.
Meer informatie en aanmelden

Filed Under: Arbeid & loon, Auto, Autobelastingen, Fiscaal nieuws, Loonbelasting, Nieuws

Reageer
Vorige artikel
Koopsom nieuwe woning telt niet als schuld in box 3
Volgende artikel
Opinie | De 30-jarige hypotheekrenteaftrek – een onuitvoerbare fiscale regeling

Reader Interactions

Gerelateerde berichten

IVA-uitkering

Maximum bijdrage-inkomen en Zvw-percentages stijgen in 2027

Het maximum bijdrageloon en -inkomen voor de inkomensafhankelijke bijdrage Zorgverzekeringswet (Zvw) stijgt in 2027 naar € 82.543. Ook de hoge en lage bijdragepercentages worden verhoogd. Dit is vastgelegd in een wijziging van de Regeling zorgverzekering.

kapitaalverzekering

Standpunt renseigneringsplicht bestuurdersaansprakelijkheidsverzekering commissarissen

De Kennisgroep loonheffing algemeen heeft een standpunt ingenomen over de vraag of het afsluiten van een bestuurdersaansprakelijkheidsverzekering door een inhoudingsplichtige voor haar commissarissen onder de renseigneringsverplichting van artikel 22a, eerste lid, van het Uitvoeringsbesluit inkomstenbelasting 2001 valt.

Privegebruik auto van de zaak

Wijzigingen in vrijstellingen en tarieven motorrijtuigenbelasting vanaf 1 januari 2027

Vanaf 1 januari 2027 veranderen de regels voor bepaalde vrijstellingen en bijzondere tarieven van de motorrijtuigenbelasting (mrb). De Belastingdienst gaat voortaan uit van de voertuigclassificatie van de Rijksdienst voor het Wegverkeer (RDW). Deze wijziging kan gevolgen hebben voor het belastingtarief of de vrijstelling die voor een voertuig geldt.

Internetconsultatie: geen werk- en verblijfsvergunning voor arbeidsmigranten van buiten de EU bij uitleners zonder toelating

Bij het verlenen van een werk- en verblijfsvergunning wordt voortaan getoetst of de uitlener een toelating (vergunning) heeft. Vanaf 2028 moeten bedrijven een toelating hebben als zij personeel uitlenen. Het kabinet komt nu met een aanvulling hierop. Hiermee wordt voorkomen dat arbeidsmigranten van buiten de EU naar Nederland komen, terwijl ze hier vervolgens niet mogen werken.

pensioenwet

CBS verlaagt prognose levensverwachting

De levensverwachting van 65-jarigen stijgt minder snel dan eerder werd verwacht. Volgens de nieuwste prognose van het Centraal Bureau voor de Statistiek (CBS) leven mensen die in 2032 de leeftijd van 65 jaar bereiken gemiddeld nog 21,08 jaar. Deze bijstelling is van belang voor de vaststelling van de AOW-leeftijd in 2032.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Gebruikelijk loon 2026

Online cursus Gebruikelijk loon 2027 | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Webinar zzp dossier, wanneer is er wel of niet sprake van schijnzelfstandigheid? | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Opleidingen

Online cursus Auto van de zaak | PE Accreditatie

Online cursus Auto van de zaak | PE Accreditatie

AGENDA

Masterclass Vermogen in box 1, 2 en 3: de afwegingen | PE Accreditatie

Masterclass Pillar 2 – Wet minimumbelasting 2024 (Pijler 2) | PE Accreditatie

Masterclass Fiscale aspecten fusies & overnames | PE Accreditatie

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×