• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Mestsilo en plaat/sleufsilo aanhorigheden bedrijfsgebouw?

11 december 2019 door Michel Halters

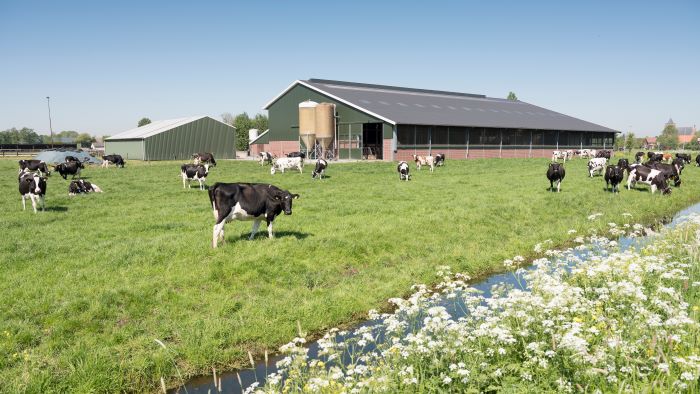
Boerderij met mestsilo

Afschrijving op een bedrijfsgebouw is beperkt tot 50% van de WOZ-waarde bij eigen gebruik. Die afschrijvingsbeperking geldt ook voor de mestsilo, plaat/sleufsilo, strooiselhok en erfverharding als deze vermogensbestanddelen aanhorigheden zijn.

Een vof heeft een onderneming bestaande uit het houden van melkvee en het fokken van jongvee. Tot het ondernemingsvermogen behoren onder meer een houten mestsilo, een strooiselhok, erfverharding en enige plaat/sleufsilo’s. In geschil is de fiscale afschrijving op deze zaken.. De inspecteur is van oordeel dat het strooiselhok, de erfverharding en de plaat/sleufsilo’s aanhorigheden zijn van de bedrijfsgebouwen en staat geen verdere afschrijving meer toe. De firmanten beroepen zich op de oude WIR-rechtspraak en zijn van mening dat voor een aanhorigheid geldt dat deze onmiddellijk en uitsluitend dienstbaar moet zijn aan het bedrijfsmiddel waarvan het een aanhorigheid is. Dat zou niet gelden voor bijvoorbeeld de mestsilo, de erfverharding en de plaat/sleufsilo. Deze vermogensbestanddelen hebben een zelfstandige functie binnen het productieproces van de agrarische onderneming die verder reikt dan het boerenerf.

A-G: Rechtbank en hof passen begrip ‘aanhorigheid’ correct toe

A-G Wattel constateert dat de afschrijvingsbeperking op gebouwen vooral een budgettair doel heeft. De wetgever wilde geen ‘eeuwig’ doorschuivende stille reserves meer in gebouwen en ondergrond. Silo’s en strooiselhokken als ‘aanhorigheden’ lijkt dan minder voor de hand te liggen, omdat deze zaken juist wel aan slijtage onderhevig zijn. De ratio van de afschrijvingsbeperking lijkt volgens de A-G verder te gaan dan louter een budgettair doel. Die bepaling verplicht tot samenhangende waardering van gebouw, ondergrond en aanhorigheden. De wetgever wilde ongerealiseerde waardedaling van de ‘aanhorigheden’ kunnen wegstrepen tegen ongerealiseerde waardestijging van gebouwen of ondergrond. Volgens de A-G wijzen alle uitlegmethoden die hij heeft onderzocht op uitleg van ‘aanhorigheden’ als ‘behorende bij, in gebruik bij en dienstbaar aan een gebouw’. De A-G is van oordeel dat (I) die uitleg strookt met de ratio van de afschrijvingsbeperking, (ii) de omschrijving in de parlementaire geschiedenis ,(III) de verwijzing door de wetgever in de artikelen 3.16, 3.93 en 3.111 Wet IB 2001, (IV) de rechtshistorie en (V) de omschrijving uit het oude besluit onroerend goed-belastingen (besluit OGB). Die laatste bepaling strookt ook met de huidige samentelbepaling uit de Wet WOZ. De A-G adviseert de Hoge Raad het ingestelde cassatieberoep ongegrond te verklaren.

Wet: art. 3.16, 3.30a, 3.93 en 3.111 Wet IB 2001 en art. 16 Wet WOZ

Meer informatie: Parket bij de Hoge Raad 29 oktober 2019 (gepubliceerd 6 december 2019), ECLI:NL:PHR:2019:1096
Filed Under: Eigen woning, Fiscaal nieuws, Heffing lagere overheden, IB-ondernemer, Inkomstenbelasting ondernemers, Jaarrekening, Vastgoed, Winst uit onderneming

Reageer
Vorige artikel
Verhouding geheimhoudingsplicht en meldingsplicht advocaten en notarissen UBO verduidelijkt
Volgende artikel
Meer tijd voor administratieve verplichtingen WAB

Reader Interactions

Gerelateerde berichten

dwanginvordering schulden

Onderzoek: hogere vermogensgrens kwijtschelding lokale belastingen heeft beperkt effect op schulden

Een hogere vermogensgrens zorgt ervoor dat aanzienlijk meer huishoudens een financiële buffer kunnen behouden én kwijtschelding kunnen krijgen. Tegelijkertijd zijn er weinig aanwijzingen dat deze maatregel op zichzelf leidt tot substantiële besparingen op schuldhulpverlening of armoedebeleid. Het onderzoek naar de vermogensnormen voor kwijtschelding van lokale belastingen laat zien dat een volledige gelijktrekking met de vermogensgrenzen... lees verder

ovb bij appartement in kantoorgebouw

Startfee voorkomt no cure no pay-model niet bij WOZ-zaken

Rechtbank Den Haag oordeelt dat de startfee en besparingsfee van het kantoor niet wegnemen dat het op basis van no cure no pay werkt. De korting op de proceskostenvergoeding van art. 30a Wet WOZ blijft daarom gelden.

oliebedrijven overwinst

Hogere oliewinsten, maar geen nationale overwinstbelasting

De winstmarges bij olieproductie en raffinage zijn sterk toegenomen, maar het kabinet kiest vooralsnog niet voor een nationale overwinstbelasting. De voorkeur blijft uitgaan naar een Europese analyse en aanpak.

Telemarketingwerk telt niet mee voor het urencriterium

Hof Arnhem-Leeuwarden oordeelt dat telemarketingactiviteiten onvoldoende samenhangen met de bouw- en schilderwerkzaamheden van een ondernemer om tot dezelfde onderneming te behoren. De telemarketingactiviteiten vormen ook zelfstandig geen onderneming, waardoor de gewerkte uren niet meetellen voor het urencriterium.

herinvesteringsreserve

Agrarische activiteiten blijven bron van inkomen ondanks verliezen

Hof ’s-Hertogenbosch oordeelt dat de agrarische activiteiten van een vof in 2019 en 2020 nog steeds een bron van inkomen vormen. De inspecteur maakt niet aannemelijk dat een objectieve voordeelsverwachting ontbreekt.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass Fiscaliteiten in de Eigenwoningregeling

Opleidingen

Meerdaagse opleiding Vastgoedfiscaliteiten

Online cursus Eindejaarstips

Masterclass Fiscaliteiten in de Eigenwoningregeling

Stoomcursus Vastgoedrekenen en -financieren

Masterclass Vastgoedfiscaliteiten

Opleidingen

Opleidingen

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord

Stoomcursus Tax accounting

AGENDA

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Cursus Contracteren en managen van AI-systemen | PE Accreditatie

Verdiepingscursus Internationale aspecten loonheffing | PE Accreditatie

Pitstop casuscollege bedrijfsopvolging | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus CV en bedrijfsopvolging

Online cursus Schenken en lenen in familieverband

Meerdaagse opleiding Vastgoedfiscaliteiten

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×

