• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Ongeldige Liechtensteinse A1-verklaring blijft ongeldig

20 september 2024 door Remco Latour

binnenvaartschip subsidie

De werkstaat mag geen A1-verklaring afgeven als de woonstaat al zo’n verklaring heeft afgegeven. Zelfs na het einde van de A1-verklaring van de woonstaat is de rechtskracht van de A1-verklaring van de werkstaat discutabel.

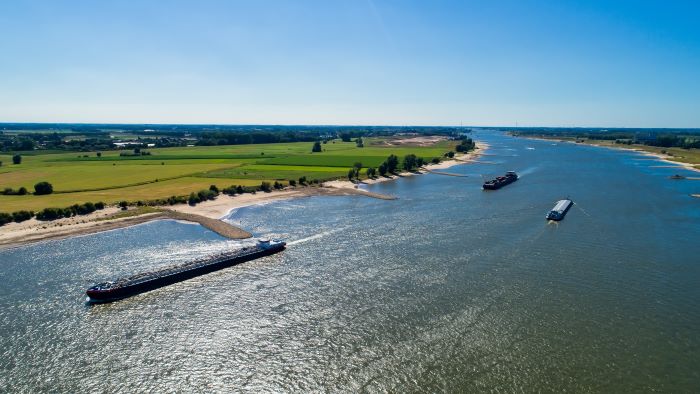
Een man werkt in 2019 als een zogeheten Rijnvarende op een Rijnvaartschip. De eigenaar en exploitant van het Rijnvaartschip is een Nederlandse vof. De Rijnvarende is echter in dient bij een bedrijf dat is gevestigd in Liechtenstein. De Sociale Verzekeringsbank (SVB) heeft op 9 maart 2018 een A1-verklaring afgegeven. Daarin is de Nederlandse wetgeving aangewezen als toepasselijke sociale zekerheidswetgeving voor de periode 1 januari 2016 tot en met 31 maart 2019. Deze verklaring staat onherroepelijk vast. Het Liechtensteinse bevoegde orgaan ‘Liechtensteinische AHV-IV-FAK’ heeft op 15 oktober 2018 een A1-verklaring afgegeven. Volgens deze A1-verklaring is sinds 1 september 2018 de Liechtensteinse wetgeving als toepasselijke wetgeving aangewezen.

Correspondentie tussen SVB en Liechtensteins orgaan

Het Liechtensteinse orgaan heeft bezwaar gemaakt tegen de A1-verklaring van de SVB. Maar voor de toekomst gaat het Liechtensteinse orgaan akkoord met verzekeringsplicht in Nederland. Op 20 november 2018 laat het Liechtensteinse orgaan de SVB weten niet langer vast te houden aan de voorlopige aanwijzing van de Liechtensteinse sociale zekerheidswetgeving. Op 12 januari 2024 verklaart het Liechtensteinse orgaan zijn A1-verklaring nog niet te hebben ingetrokken. Het Liechtensteinse orgaan wacht namelijk op de A1-verklaring van de SVB. De werkgever van de man heeft in Liechtenstein premies ingehouden op het salaris en die premies daar afgedragen. De man heeft geen gegevens overgelegd over de in Nederland gewerkte uren. Uit het vaartijdenboek van 2018 blijkt dat hij toen meer dan 25% van de tijd in Nederland heeft gewerkt. De man meent dat de inhouding van Nederlandse premie onterecht is.

Periode 1 januari 2019 – 31 maart 2019

Rechtbank Zeeland-West-Brabant stelt dat het niet de bedoeling is dat twee staten een A1-verklaring afgeven. Het uitgangspunt is dat het bevoegde orgaan van de woonstaat een A1-verklaring afgeeft. Uit de regelgeving volgt daarom dat het Liechtensteinse orgaan op 15 oktober 2018 geen A1-verklaring voor de man had mogen afgeven. Op dat moment had immers al de SVB een A1-verklaring afgegeven. Voor de periode van 1 januari 2019 tot en met 31 maart 2019 is de man daarom sociaal verzekerd in Nederland. De man had moeten beseffen dat hij aan de Liechtensteinse A1-verklaring geen rechten kon ontlenen. De Belastingdienst en de belastingrechter zijn gebonden aan de A1-verklaring van de SVB.

Periode vanaf 1 april 2019

De situatie is minder duidelijk voor de periode vanaf 1 april 2019. Uiteindelijke kent de rechtbank ook voor die periode geen rechtskracht toe aan de Liechtensteinse A1-verklaring. De redenen zijn dat het Liechtensteinse orgaan deze verklaring niet had mogen afgeven. Bovendien heeft het orgaan naderhand aan de SVB medegedeeld niet langer vast te houden aan de voorlopige aanwijzing van de Liechtensteinse sociale zekerheidswetgeving. Bovendien zijn de omstandigheden zo, dat Nederlandse premieplicht meer voor de hand ligt. Deze uitkomst kan onbevredigend zijn voor de man omdat hij tegen dubbele premieheffing kan aanlopen. Maar in deze procedure is dat niet op te lossen. Overigens heeft de inspecteur tijdens de zitting toegezegd dat hij de premies die de man heeft betaald ambtshalve aan hem laat terugbetalen als de SVB alsnog verklaart dat de man niet premieplichtig was in Nederland.

Wet: art. 3.84 Wet IB 2001 en art. 11 Wet LB

Bron: Rechtbank Zeeland-West-Brabant 11 september 2024 (gepubliceerd 13 september 2024), ECLI:NL:RBZWB:2024:6274, BRE 23/11367

Filed Under: Arbeid & loon, Fiscaal nieuws, Internationaal & Europees recht, Nieuws

Reageer
Vorige artikel
FSV-registratie door inkomensschommeling is toegestaan
Volgende artikel
Kamerbrief Financial Action Task Force (FATF)

Reader Interactions

Gerelateerde berichten

Topclub verliest belastingzaak na transfer naar Engeland: 75% heffing blijft staan

Een Nederlandse profvoetbalclub moet pseudo-eindheffing betalen over excessieve vertrekvergoedingen aan een speler die naar Engeland vertrok. Rechtbank Noord-Holland oordeelt dat drie opeenvolgende spelerscontracten voor de loonbelasting als één doorlopende dienstbetrekking moeten worden beschouwd. Ook de financiële problemen van de club bieden geen uitkomst.

Pillar2

Verdragenoverzicht belastingverdragen per 1 oktober 2026

Nederland heeft met een groot aantal landen belastingverdragen gesloten ter voorkoming van dubbele heffing van directe belastingen (onder andere inkomstenbelasting en dividendbelasting). Ook heeft Nederland verdragen afgesloten waarin de uitwisseling van fiscale informatie wordt geregeld.

arbeidsrecht

Tweede uitgave Nieuwsbrief Loonheffingen 2027 gepubliceerd

De Belastingdienst heeft de tweede uitgave van de Nieuwsbrief Loonheffingen 2027 gepubliceerd. Hierin staan nieuwe onderwerpen en is het onderwerp ‘Geen arbeidskorting meer bij doorbetalen van bepaalde uitkeringen van UWV’ aangepast.

Frankrijk huis

Nota van wijziging wet fiscale stimulering startups en scaleups

De nota van wijziging bij de Wet fiscale stimulering start-ups en scale-ups beperkt de situaties waarin bij emigratie van werknemers met aandelenopties een conserverende aanslag wordt opgelegd. Daarnaast worden de voorwaarden voor toepassing van de fiscale aandelenoptieregeling aangepast aan het Europese staatssteunrecht en worden enkele omissies hersteld.

Geen box 3-vrijstelling voor Nederlandse EOB-medewerker

Een werknemer van het Europees Octrooibureau met de Nederlandse nationaliteit heeft geen recht op vrijstelling van box 3. Hof Den Haag ziet geen verboden ongelijke behandeling ten opzichte van bepaalde buitenlandse werknemers van het EOB.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Online cursus Gebruikelijk loon 2027 | PE Accreditatie

Webinar zzp dossier, wanneer is er wel of niet sprake van schijnzelfstandigheid? | PE Accreditatie

Online cursus Gebruikelijk loon 2026

Opleidingen

Online cursus Pillar 2: Wet Minimumbelasting 2024 (Pijler 2)

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×



