• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Geen naheffing parkeerbelasting na tevergeefs zoeken parkeerautomaat

19 juni 2026 door Jessica Lindenberg

parkeren eigen terrein

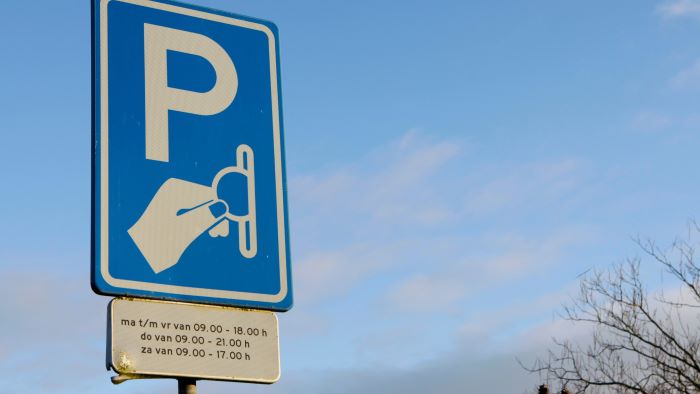
Een vrouw die vooraf de parkeerzone controleert en ter plekke tevergeefs naar een parkeerautomaat zoekt, heeft genoeg gedaan om te proberen parkeerbelasting te betalen. Rechtbank Midden-Nederland vernietigt daarom de naheffingsaanslag parkeerbelasting.

Een vrouw parkeert op 19 juli 2024 om 10.09 uur in de Rijnlaan in Utrecht. Op dat moment is geen parkeerbelasting voldaan. De heffingsambtenaar legt daarom een naheffingsaanslag parkeerbelasting op. De vrouw maakt bezwaar en gaat daarna in beroep. Zij voert aan dat zij vooraf heeft opgezocht in welke zone zij moest parkeren en welke tarieven golden. Na het parkeren ziet zij geen parkeerautomaat, maar wel een aanwijzing naar een automaat. Zij loopt de hele Rijnlaan uit, maar vindt geen automaat en ziet ook geen bord dat naar een andere richting wijst. In geschil is of de heffingsambtenaar de naheffingsaanslag terecht heeft opgelegd.

Voldoende onderzoek gedaan

De heffingsambtenaar stelt dat de vrouw zelf moet onderzoeken of en hoe zij moet betalen voor het parkeren. Ook wijst hij erop dat parkeerbelasting een objectieve belasting is en dat in de Rijnlaan maar één parkeerautomaat staat. De rechtbank volgt dat uitgangspunt, maar vindt dat de vrouw in dit geval genoeg heeft gedaan. Zij heeft vooraf de parkeerzone en tarieven opgezocht, ter plekke geprobeerd contactloos te betalen en daarna naar een parkeerautomaat gezocht. Daarbij weegt mee dat zij door gezondheidsklachten niet goed kan lopen. Volgens de rechtbank heeft de vrouw alles gedaan wat redelijkerwijs in haar macht ligt om de parkeerbelasting te betalen. De rechtbank acht coulance noodzakelijk, verklaart het beroep gegrond en vernietigt de naheffingsaanslag.

Wet: art. 225 Gemeentewet

Bron: Rechtbank Midden-Nederland 27 mei 2026 (gepubliceerd 18 juni 2026), ECLI:NL:RBMNE:2026:3010 | NDFR
Filed Under: Autobelastingen, Fiscaal nieuws, Fiscale boetes, Heffing lagere overheden, Nieuws

Reageer
Vorige artikel
Uitspraak Hoge Raad in twee zaken niet-bezwaarmakers box 3-heffing op 25 juni
Volgende artikel
Duits pensioen belast voor zover premies aftrekbaar waren

Reader Interactions

Gerelateerde berichten

dwanginvordering schulden

Onderzoek: hogere vermogensgrens kwijtschelding lokale belastingen heeft beperkt effect op schulden

Een hogere vermogensgrens zorgt ervoor dat aanzienlijk meer huishoudens een financiële buffer kunnen behouden én kwijtschelding kunnen krijgen. Tegelijkertijd zijn er weinig aanwijzingen dat deze maatregel op zichzelf leidt tot substantiële besparingen op schuldhulpverlening of armoedebeleid. Het onderzoek naar de vermogensnormen voor kwijtschelding van lokale belastingen laat zien dat een volledige gelijktrekking met de vermogensgrenzen... lees verder

ovb bij appartement in kantoorgebouw

Startfee voorkomt no cure no pay-model niet bij WOZ-zaken

Rechtbank Den Haag oordeelt dat de startfee en besparingsfee van het kantoor niet wegnemen dat het op basis van no cure no pay werkt. De korting op de proceskostenvergoeding van art. 30a Wet WOZ blijft daarom gelden.

Besluit beëindiging goedkeuring motorrijtuigenbelasting als quasi doorlopende post bij leasing

Dit besluit beëindigt een jarenlang toegepast beleidsstandpunt over de btw-behandeling van de motorrijtuigenbelasting (MRB) bij leaseovereenkomsten. Met ingang van 1 januari 2027 kan de door een lessor aan een lessee doorberekende MRB niet langer buiten de btw-heffing blijven op grond van een beleidsmatige goedkeuring.

oldtimer MRB

Drie standpunten Kennisgroep auto ingetrokken vanwege opname in Kaderbesluit mrb

De Kennisgroep auto heeft een drietal standpunten ingetrokken. De reden is dat de strekking van deze standpunten inmiddels is opgenomen in het Kaderbesluit mrb.

Bpm-aangiften met taxatierapport vaker gecontroleerd

De Belastingdienst gaat aangiften voor de belasting van personenauto's en motorrijwielen (bpm) die zijn gebaseerd op een taxatierapport voortaan extra controleren.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

AGENDA

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×