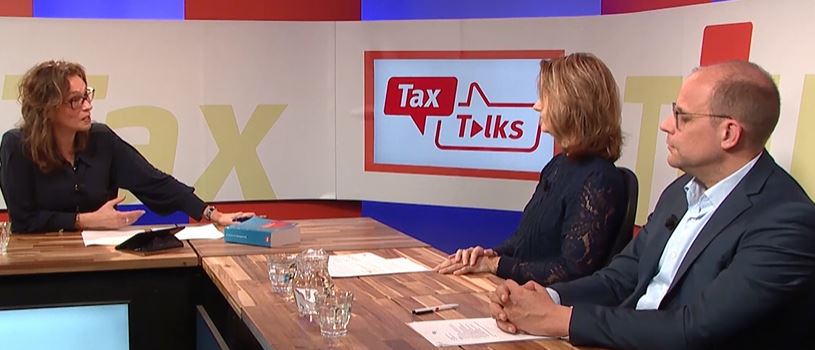
In de Tax Talks Live uitzending van 28 oktober 2025 stond de hervorming van de bedrijfsopvolgingsregeling (BOR) centraal. Marit Muller-van Zeijl RB neemt samen met gasten mr. Almer de Beer en mr. Mariëlle Schuurman-van Nifterik onderwerpen door als verlengde bezisttermijnen, de nieuwe definitie van preferente aandelen en de impact van politieke besluitvorming op bedrijfsopvolging en schenkingen.
Aanpassing bezits- en voortzettingseisen verandert planning
Per 1 januari 2026 wordt de BOR op meerdere punten fundamenteel aangepast. De bezitseis geldt langer voor oudere ondernemers die op hogere leeftijd een bedrijf starten en willen overdragen – een maatregel tegen zogenaamde “rollatorinvesteringen”. Voor een erflater geldt een geleidelijke verlenging van één jaar (standaard) tot maximaal 6,5 jaar op 80-jarige leeftijd; voor schenkers loopt de bezitseis van vijf jaar op tot maximaal 6 jaar op vergelijkbare leeftijd. Deze verlenging maakt overdracht naar een volgende generatie voor oudere ondernemers aanzienlijk minder flexibel.
Tegelijkertijd versoepelt de wetgever enkele knelpunten in de BOR. Vanaf 1 januari 2026 kunnen herstructureringen – zoals fusie, splitsing, rechtsvormwijziging of aandelentransacties – plaatsvinden zonder dat de BOR-voordelen automatisch vervallen, mits subjectieve gerechtigdheid (het economisch belang) van de schenker of erflater ongewijzigd blijft. Daarmee wordt de regeling aanzienlijk verruimd ten opzichte van de huidige beperkte faciliteiten. Ook bij een tweetrapsmaking ontstaat voortaan ruimte om de BOR toe te passen, wanneer de oorspronkelijke schenker aan de voorwaarden voldeed. Daarnaast is sinds 1 januari 2025 de voortzettingseis verkort van vijf naar drie jaar, wat opvolgers meer flexibiliteit geeft voor reorganisaties na overdracht.
Beperking tot reguliere aandelen en aandeelplafond
Een opvallende aanscherping is de beperking van de BOR tot uitsluitend gewone aandelen met een minimumbelang van 5 procent van het geplaatste kapitaal. Daarmee vallen winstbewijzen, opties, preferente aandelen en aandelenpakketten onder de 5 procent buiten de vrijstelling, behalve wanneer sprake is van een gefaseerde bedrijfsopvolging waarbij preferente aandelen ontstonden als transformatie van bestaande gewone aandelen.
De inwerkingtredingsdatum van deze 5%-maatregel is echter niet zeker, aangezien deze gekoppeld is aan goedkeuring van de Europese Commissie voor de verruimde verwateringsregeling voor kleine familiebelangen. Pas na EC-goedkeuring, welke op zijn vroegst één jaar na aanvraag wordt verwacht, kunnen beide maatregelen gelijktijdig ingaan, vermoedelijk per 1 januari 2026 of later. Indien de Europese Commissie geen goedkeuring geeft, vervalt zowel de aandelenbeperking als de verruiming voor kleine familiebelangen.
De verruiming voor kleine familiebelangen, uitgesteld vanwege complexiteit, voorziet erin dat verwaterde belangen onder bepaalde voorwaarden toch toegang krijgen tot de BOR, mits de familiegroep als geheel een belang van minstens 25 procent bezit in de onderneming.
Aanpak misbruik: dubbel-BOR en administratieve lasten
Het kabinet neemt een specifieke misbruikmaatregel: het dubbel-BOR-verbod. Vanaf 1 januari 2026 kan de BOR slechts eenmaal per onderneming worden toegepast. Dit sluit situaties uit waarin een onderneming gefaciliteerd wordt geschonken, later wordt teruggekocht, en vervolgens wederom gefaciliteerd wordt overgedragen. Het verbod geldt ongeacht of met bij de eerste overdracht daadwerkelijk gebruikmaakte van de BOR-vrijstelling. Wanneer een onderneming eerder in eigendom is geweest van de huidige verkrijger, vervalt de BOR voor dat onderdeel, tot maximaal het bedrag van de oorspronkelijke overdrachtsprijs.
Praktische impact voor ondernemers en adviseurs
Adviseurs worden geconfronteerd met een gewijzigde invulling van de bewijslast voor overtollige liquide middelen binnen de onderneming. De bewijslastomkering betekent dat ondernemers zelf moeten aantonen dat hun kasposities niet groter zijn dan economisch noodzakelijk. Planning wordt aanzienlijk complexer, zeker voor oudere ondernemers die recent een bedrijf startten of hun structuur willen herstructureren.
Tax Talks
Tax Talks is hét online learning platform voor mkb-adviseurs. 30x Per jaar wordt een item beschikbaar gesteld dat je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.





Geef een reactie