• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Afschaffing doelmatigheidsmarge gebruikelijkloonregeling

12 april 2023 door Michel Halters

tax talks uitzending

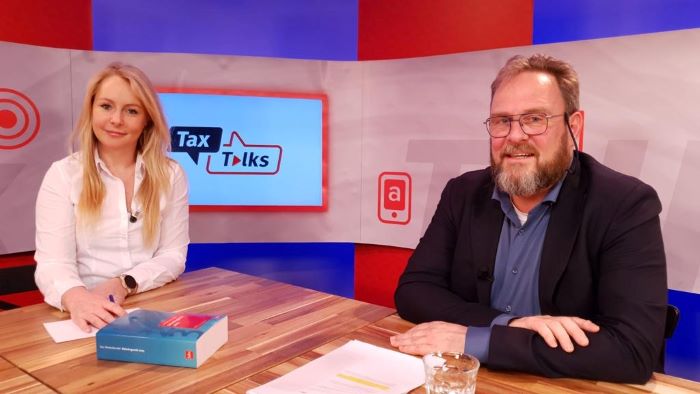
Vanaf 1 januari 2023 is de doelmatigheidsmarge bij het bepalen van de gebruikelijkloonregeling niet meer van toepassing. Peter Bos bespreekt in de focusuitzending van Tax Talks van april 2023 de belangrijkste gevolgen hiervan voor de praktijk.

De gebruikelijkloonregeling is in 1997 als antimisbruikwetgeving ingevoerd. Tot die tijd waren er veel dga’s zonder loon. Dat bood allerlei fiscale voordelen. Zo hoefden dga’s geen inkomstenbelasting te betalen, konden ze recht hebben op allerlei toeslagen en hoefden geen vermogensbelasting te betalen vanwege de zogeheten 68%-regeling. Dat was een bepaling dat niemand meer dan 68% van zijn inkomen aan belasting hoefde te betalen. Bij een laag inkomen of geen inkomen hoefden dga’s amper of geen vermogensbelasting te betalen. Peter Bos vindt het op zich wel terecht dat er reparatiewetgeving is gekomen, alleen deze schiet te ver door. De gebruikelijkloonregeling geldt voor iedereen met een aanmerkelijk belang in zijn werkgever. Ook voor die dga’s die hun eigen ontslag niet tegen kunnen houden.

Hoogte gebruikelijk loon

Voor het bepalen van het gebruikelijke loon zijn er in feite drie normen. Er is een algemene norm van € 51.000 (2023). Als de dga vindt dat zijn gebruikelijk loon lager zou moeten zijn dan die norm, dan moet de dga aantonen dat het gebruikelijk loon lager is. Daarbij moet hij uitgaan van de meest vergelijkbare dienstbetrekking waarbij een aanmerkelijk belang geen rol speelt. Als de Belastingdienst van mening is dat het gebruikelijk loon van een dga hoger zou moeten zijn, dan hebben ze daar de bewijslast voor. Verricht een dga heel weinig werkzaamheden voor een lichaam waarin hij een aanmerkelijk belang heeft? En zou de gebruikelijke beloning lager zijn dan € 5.000 per jaar? Dan is de gebruikelijkloonregeling niet van toepassing.

Gevolgen afschaffing doelmatigheidsmarge

Tot 1 januari 2023 gold een doelmatigheidsmarge. Was het gebruikelijk loon hoger dan het normbedrag, dan mocht een dga uitgaan van 75% van het loon uit de meest vergelijkbare dienstbetrekking waarbij een aanmerkelijk belang geen rol speelt met een minimum van het normbedrag. Vanaf 2023 is de doelmatigheidsmarge vervallen. Nu geldt het volledige loon uit de meest vergelijkbare dienstbetrekking waarbij een aanmerkelijk belang geen rol speelt. In een aantal situaties zal het gebruikelijk loon van de dga vanaf 2023 hoger zijn. Dat heeft effect op de verschuldigde inkomstenbelasting en toepassing van heffingskortingen. Het heeft mogelijk effect op het recht op toeslagen en op de verschuldigde werknemerspremies als dga’s werken voor een vennootschap en ze tegen hun wil in ontslagen kunnen worden.

Meer informatie

Peter Bos geeft als algemeen advies om alle berekeningen van het gebruikelijk loon opnieuw te bekijken. Ga na of er afspraken zijn gemaakt met de Belastingdienst en de invloed die de afschaffing van de doelmatigheidsmarge heeft voor die afspraken? Maak zo nodig nieuwe afspraken met de Belastingdienst en leg de onderbouwing van de berekening van het gebruikelijk loon vast in de administratie. In de focusuitzending van Tax Talks van april 2023 heeft Peter Bos ook een advies voor de dga die twijfelt of hij wel of niet verzekerd is voor de werknemersverzekeringen.

Klik hier voor de compilatie

tax talks uitzending

Méér weten?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (30x per jaar) wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten. Bent u nog geen abonnee? > Neem dan nu een kennismakingsabonnement voor slechts € 95.

Wet: art. 12a Wet LB 1964

Filed Under: Arbeid & loon, BV & DGA, Fiscaal nieuws, Loonbelasting, Nieuws

Reageer
Vorige artikel
Laag btw-tarief niet heel effectief
Volgende artikel
Verrekening maakt lijfrentepremie nog geen ab-kostenpost

Reader Interactions

Gerelateerde berichten

arbeidsrecht

Tweede uitgave Nieuwsbrief Loonheffingen 2027 gepubliceerd

De Belastingdienst heeft de tweede uitgave van de Nieuwsbrief Loonheffingen 2027 gepubliceerd. Hierin staan nieuwe onderwerpen en is het onderwerp ‘Geen arbeidskorting meer bij doorbetalen van bepaalde uitkeringen van UWV’ aangepast.

Frankrijk huis

Nota van wijziging wet fiscale stimulering startups en scaleups

De nota van wijziging bij de Wet fiscale stimulering start-ups en scale-ups beperkt de situaties waarin bij emigratie van werknemers met aandelenopties een conserverende aanslag wordt opgelegd. Daarnaast worden de voorwaarden voor toepassing van de fiscale aandelenoptieregeling aangepast aan het Europese staatssteunrecht en worden enkele omissies hersteld.

Geen box 3-vrijstelling voor Nederlandse EOB-medewerker

Een werknemer van het Europees Octrooibureau met de Nederlandse nationaliteit heeft geen recht op vrijstelling van box 3. Hof Den Haag ziet geen verboden ongelijke behandeling ten opzichte van bepaalde buitenlandse werknemers van het EOB.

wet excessief lenen

Dividendbesluit in 2020 blokkeert oude box 2-verrekening

Hof Den Haag oordeelt dat een dividenduitdeling van € 1,75 miljoen pas in 2020 is genoten, omdat pas toen rechtsgeldig tot uitkering is besloten. De aandeelhouder kan de uitdeling niet met terugwerkende kracht toerekenen aan eerdere jaren om verdamping van box 2-verliezen te voorkomen.

dienstbetrekking

Maximumduur voor inzet uitzendkrachten

Een uitzendkracht mag straks nog maximaal 3 jaar (36 maanden) bij dezelfde inlener werken. Dit staat in het wetsvoorstel dat in internetconsultatie is gegaan.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Gebruikelijk loon 2027 | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Webinar zzp dossier, wanneer is er wel of niet sprake van schijnzelfstandigheid? | PE Accreditatie

Online cursus Gebruikelijk loon 2026

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Opleidingen

Online cursus Gebruikelijk loon 2027 | PE Accreditatie

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×



