• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Neem herroepingsmogelijkheid op in papieren schenking

1 november 2019 door Remco Latour

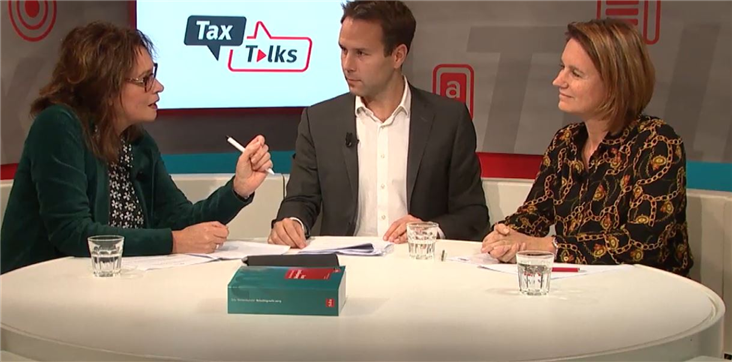
In een onlangs verschenen Tax Talks uitzending behandelt Ruud de Smit MSC het voorstel tot wijziging van de vermogensrendementsheffing in 2022. In dezelfde uitzending legt mr. Mariëlle Schuurman uit dat de papieren schenking onder dit nieuwe regime minder voordelig is. Zij adviseert daarom om vanaf nu een herroepingsmogelijkheid op te nemen in de papieren schenking.

Ook onder de voorgestelde vermogensrendementsheffing wordt het inkomen uit sparen en beleggen forfaitair vastgesteld. De Smit benadrukt dat het heffingsvrijvermogen wordt vervangen door een drempel van € 30.846 en een heffingsvrij inkomen. Is het vermogen meer dan € 30.846, dan valt niet alleen het meerdere, maar het hele vermogen onder de box 3-heffing. Welk forfaitair percentage dan geldt, hangt af van het soort vermogen. Voor spaargeld geldt een forfaitair rendement van 0,09%, voor overig vermogen (aangeduid als beleggingen) bedraagt het forfaitair rendement 5,33%. Van het totale rendement mag de belastingplichtig een forfaitaire debetrente van 3,03% aftrekken. Ten slotte geldt nog een heffingvrij inkomen van € 400. Dit nieuwe systeem is een verbetering voor spaarders en kleine beleggers, terwijl beleggers en houders van ander vermogen erop achteruitgaan. Ook de niet-bedrijfsmatige verhuur van woningen wordt minder interessant.


Effect op papieren schenking

Schuurman legt vervolgens uit dat de voorgestelde systematiek de schenking onder schuldigerkenning, ook wel papieren schenking genoemd, minder aantrekkelijk maakt. Voor de kinderen valt het effect nog wel mee als zij 6% rente over hun vordering ontvangen van hun ouders. Dit is immers meer dan het forfaitair rendement van 5,33% waarover zij box 3-belasting betalen. Maar dan nog betalen zij meer belasting. En de ouders mogen hun box 3-inkomen met maar 3,03% van de schuld aan hun kinderen verlagen, terwijl zij 6% rente betalen. De papieren schenking leidt dus op familieniveau tot meer een hogere belastingheffing.


Oplossing in notariële akte

Dit probleem is in toekomstige schenkingen op te lossen door een herroepingsmogelijkheid op te nemen in de notariële akte. Bij inwerkingtreding van het wetsvoorstel kunnen de ouders:

  • de schenking herroepen,
  • hun schuld aan de kinderen aflossen of
  • besluiten de schuld te laten voortbestaan voor zover daartegenover overige vermogensbestanddelen staan.


Wet: art. 5.2 Wet IB 2001


Meer weten?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (40x per jaar) wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten. Bent u nog geen abonnee? > Neem dan nu een kennismakingsabonnement voor slechts € 95.  

Meer informatie: Tax Talks 29 oktober 2019

Filed Under: Estate Planning, Financiële planning, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Nieuwsbrief Loonheffingen 2020 gepubliceerd
Volgende artikel
Lening aan B.V. met één project is al snel onzakelijk

Reader Interactions

Gerelateerde berichten

lijfrente

Standpunt overschrijding wettelijke termijn bij expiratie in 2025

De Kennisgroep verzekeringsproducten en assurantiebelasting heeft de vraag beantwoord wanneer de wettelijke termijn eindigt bij expiratie van een lijfrente in 2025.

echtscheiding

Tariefbeperking pensioenverrekening niet discriminerend

De Hoge Raad oordeelt dat de tariefbeperking voor aftrek van doorbetaald pensioen bij een scheiding van vóór 1 mei 1995 niet in strijd is met het discriminatieverbod. Pensioenverrekening volgens het arrest Boon/Van Loon en pensioenverevening op grond van de Wet verevening pensioenrechten bij scheiding zijn voor deze regeling geen gelijke gevallen.

lijfrente

Standpunt looptijd bancaire nabestaandenlijfrente voor kind dat bijna 30 jaar is

De Kennisgroep verzekeringsproducten en assurantiebelasting heeft vragen beantwoord over de looptijd van een bancaire nabestaandenlijfrente wanneer het tegoed door overlijden van de rekeninghouder toekomt aan een kind dat bijna dertig jaar oud is.

wet excessief lenen

Kabinet zoekt breed draagvlak voor aanpassing box 3

Het kabinet wil zo snel mogelijk tot concrete en breed gedragen voorstellen voor box 3 komen, maar ziet dat de steun voor aanpassingen en de dekking daarvan sterk uiteenloopt. Minister Heinen en staatssecretaris Eerenberg leggen vier scenario’s voor en vragen om uitstel van de behandeling van de Wet werkelijk rendement box 3.

AOW-premie

Minister Vijlbrief informeert Kamer over pensioenonderwerpen

Minister Vijlbrief informeert de Tweede Kamer over verschillende pensioenonderwerpen, waaronder de verrekening van pensioen met uitkeringen, de informatierechten van gepensioneerden bij internationale waardeoverdracht en buitenlandse pensioenuitvoerders. Ook loopt de evaluatie van werknemers zonder pensioen vertraging op.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Afwikkeling van overnameregelingen in firmacontract en statuten

Verdiepingscursus Aangifte erfbelasting

Basiscursus Estate planning | PE Accreditatie

Stoomcursus Estate planning praktisch ingezet

Online cursus Samenhang testament, statuten & aandeelhoudersovereenkomst bij bedrijfsopvolging

Opleidingen

Future Fit Professionals

Masterclass Actualiteiten vermogensstructurering 2026

Masterclass Actualiteiten vermogensstructurering 2025

Online cursus toepassing box 3 in de praktijk

Masterclass Vermogen in box 1, 2 en 3: de afwegingen

AGENDA

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×