• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Standpunt toepassing misbruiktoets Wet op de dividendbelasting 1965

15 september 2026 door redactie

BEFIT

De Kennisgroep dividendbelasting en bronbelasting en de Kennisgroep IBR Vpb & winst hebben gezamenlijk een vraag beantwoord over de toepassing van de misbruiktoets in artikel 4, derde lid, onderdeel c van de Wet op de dividendbelasting 1965.

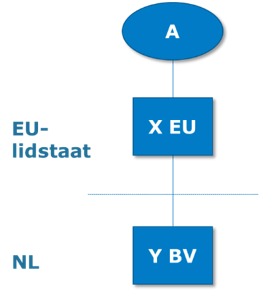
A is woonachtig in een lidstaat van de Europese Unie. A houdt 100% van de aandelen in de naar het recht van de EU-lidstaat opgerichte en aldaar feitelijk gevestigde X EU. De rechtsvorm van X EU is opgenomen in bijlage 1, deel A, van de Moeder-dochterrichtlijn, Richtlijn 2011/96/EU, laatstelijk gewijzigd bij Richtlijn (EU) 2015/121. X EU houdt de aandelen in Y BV. Y BV is opgericht naar Nederlands recht en is ook feitelijk gevestigd in Nederland. Y BV drijft een materiële onderneming.

De structuur kan als volgt worden weergegeven:
X EU houdt een bankrekening in de EU-lidstaat aan. Ook de boekhouding van X EU wordt in de EU-lidstaat gevoerd. Daarnaast wordt aan X EU een kantoorruimte in het woonhuis van A in de EU-lidstaat ter beschikking gesteld tegen een zakelijke vergoeding.

Voor dit standpunt wordt op hoofdlijnen een opsomming gegeven van de werkzaamheden van A en X EU in relatie tot Y BV op basis van het door de inspecteur verrichte feitenonderzoek van de door X EU en Y BV onderbouwde feiten en omstandigheden. Deze kunnen als volgt worden samengevat:

  • A is in dienstbetrekking bij X EU en tevens statutair bestuurder van X EU. De andere bestuurder van X EU is een natuurlijk persoon woonachtig in Nederland. Beide bestuurders hebben een volledig mandaat. A voert structureel hoofdzakelijk strategische, bestuurlijke en financiële werkzaamheden uit ten behoeve van X EU. Deze werkzaamheden leiden bij X EU tot een hoger rendement dan bij normaal vermogensbeheer kan worden verwacht. Voor deze werkzaamheden ontvangt A van X EU een zakelijk salaris. Het salaris bedraagt op jaarbasis € 75.000.
  • De werkzaamheden van A als bestuurder van X EU worden verricht vanuit de daarvoor ingerichte kantoorruimte in het woonhuis van A in de EU-lidstaat.
  • Op basis van een zakelijke managementovereenkomst tussen X EU en Y BV oefent X EU strategisch toezicht uit op de operationele werkzaamheden van Y BV en op de aansturing van personeelsleden. Deze werkzaamheden worden namens X EU verricht door A. X EU ontvangt voor de werkzaamheden een zakelijke vergoeding.
  • A stelt ieder jaar een budget en het financiële doel voor Y BV vast. Daarnaast is A verantwoordelijk voor het vaststellen van de jaarrekening van Y BV.

Y BV is voornemens een dividend aan X EU uit te keren.

Vraag

Is sprake van misbruik als bedoeld in artikel 4, derde lid, onderdeel c van de Wet op de dividendbelasting 1965 met als gevolg dat de inhoudingsvrijstelling van artikel 4, tweede lid, Wet DB 1965 niet van toepassing is op de voorgenomen dividenduitkering?

Antwoord

Of sprake is van misbruik vergt een weging van alle relevante feiten en omstandigheden van de casus vanaf de totstandkoming van de structuur. De in deze casus onderbouwde feiten en omstandigheden wijzen er samen op dat geen sprake is van misbruik, zodat de inhoudingsvrijsteling van toepassing is op de voorgenomen dividenduitkering.


Bron: Belastingdienst, 14 september 2026

Filed Under: Fiscaal nieuws, Nieuws, Vpb & Div.bel

Reageer
Vorige artikel
Standpunt toepassing objectvrijstelling op inkomsten uit op Noord-Cyprus gelegen vastgoed
Volgende artikel
Standpunt buitenlandse collectieve beleggingsinstelling in relatie tot het Unierecht

Reader Interactions

Gerelateerde berichten

wettelijke termijn bij overlijden begunstigde

Vaststelling doorberekende kosten STAK verschuift naar 1 november

Het Besluit doorberekening kosten stichting administratiekantoor beheer financiële instellingen wordt gewijzigd. De jaarlijkse uiterste datum waarop de minister van Financiën de bij betrokken vennootschappen in rekening te brengen beheerkosten vaststelt, verschuift van 1 mei naar 1 november.

dga bonus

Standpunt bij bonus op basis van EBITA en verkoopopbrengst

De Kennisgroep bijzondere winstbepalingen vpb heeft de vraag beantwoord of de toekenning van een cashbonus op basis van de EBITA en de verkoopopbrengst van de aandelen, niet aftrekbaar is door toepassing van artikel 10, eerste lid, onderdeel j, van de Wet op de vennootschapsbelasting 1969.

bonus

Standpunt aftrekbeperking en loonbelasting die vennootschap voor eigen rekening neemt

De Kennisgroep bijzondere winstbepalingen vpb heeft de vraag beantwoord of de aftrekbeperking van artikel 10, eerste lid, onderdeel j, Wet Vpb 1969 ook van toepassing is op de loonbelasting die de vennootschap voor eigen rekening neemt.

Correctie Loonheffingen

Te hoge rente op dga-lening niet herstelbaar via foutenleer

Rechtbank Noord-Holland oordeelt dat een bv te veel in rekening gebrachte rente op een lening aan haar dga niet via de foutenleer kan corrigeren in het oudste openstaande jaar. Er is geen sprake van een balansfout maar hooguit van een onjuiste winstberekening, en ook het beroep op het vertrouwensbeginsel slaagt niet.

Jersey

Standpunt kwalificatie Jersey Limited Company

De Kennisgroep belastingplicht en kwalificatie rechtsvormen heeft de vraag beantwoord met welke Nederlandse rechtsvorm een Jersey Limited Company vergelijkbaar is.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR)

Masterclass Fiscale aspecten fusies & overnames

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

AGENDA

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Basistraining AI voor de fiscale praktijk

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×