• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Toegang UBO-register beperkt

23 januari 2023 door Anne-Marie Noordenbos

UBO-register

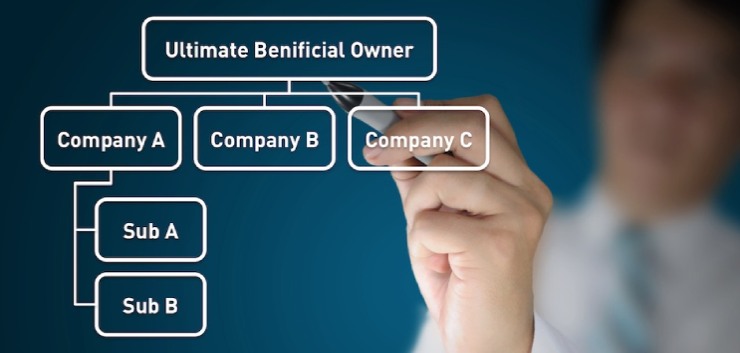
De toegang tot het UBO-register moet beperkt worden tot de bevoegde autoriteiten en de FIU, meldingsplichtige instellingen en personen en organisaties die een legitiem belang kunnen aantonen. Hiervoor zal spoedig een wetsvoorstel worden opgesteld schrijft minister Kaag in een brief aan de Tweede Kamer.

Minister Kaag informeert de Tweede Kamer over de gevolgen van de uitspraak van het Hof van Justitie van de Europese Unie voor het Nederlandse UBO-register. Op de dag van de uitspraak had de minister al gemeld dat er tijdelijk geen informatieverstrekkingen uit het Nederlandse UBO-register meer verzorgd worden in afwachting van een zorgvuldige analyse van deze uitspraak.

Wwft-instellingen

Het kabinet ziet voldoende grondslag om de informatieverstrekking aan bevoegde autoriteiten en de FIU te herstellen. Ook voor Wwft-instellingen wordt de toegang zo snel als praktisch en uitvoeringstechnisch mogelijk is hersteld. Echter, het identificeren van welke individuele instellingen toegang kunnen hebben en dit technisch en praktisch inregelen is complex en kost tijd. Hierbij is een belangrijke gebruikersgroep de grootbanken. Deze instellingen zijn relatief eenvoudig te identificeren en aan te sluiten. Verwacht wordt dat de toegang voor deze groep relatief snel kan worden hersteld. De komende tijd zal worden ingezet om ook andere groepen Wwft-instellingen zo snel mogelijk aan te sluiten.

Legitiem belang

Ten aanzien van personen en organisaties die een legitiem belang kunnen onderzoekt de minister op dit moment op welke manier dit vorm kan krijgen. Er wordt gedacht aan een lijst met objectieve indicatoren, aan de hand waarvan kan worden beoordeeld of sprake is van legitiem belang. Niet uitgesloten is dat in sommige gevallen ook een individuele beoordeling gemaakt moet worden. Daarom kijkt de minister ook of de Wet open overheid en de Wet hergebruik overheidsinformatie aanknopingspunten bieden om deze categorie toegang te geven tot UBO-informatie.

Terugmeldplicht

Voor de terugmeldplicht geldt dat Wwft-instellingen enkel verplicht zijn geconstateerde discrepanties te melden. Als zij het UBO-register niet kunnen raadplegen, en derhalve ook geen discrepanties kunnen constateren, kunnen en hoeven zij geen terugmeldingen te verrichten zolang zij geen toegang hebben tot UBO-informatie in het register. Ten aanzien van de verplichting tot het raadplegen van het UBO-register, zal de regeling uit de Kamerbrief van 14 april jl. gelden totdat de aansluiting van de betreffende Wwftinstelling op het UBO-register is hersteld. Wwft-instellingen worden geïnformeerd wanneer zij wederom toegang hebben.

Registratieplicht

Voor de registratieplicht voor juridische entiteiten en de handhaving hierop, geldt het volgende. De registratieplicht geldt onverkort, zoals eveneens genoemd in de brief van 22 november jl. Handhaving bestaat uit een deel risicogebaseerde handhaving en een deel steekproefsgewijze handhaving. Echter, de steekproefsgewijze handhaving was hangende de uitspraak van het Hof opgeschort. Met het publiceren van de uitspraak is er geen aanleiding om het handhavingsbeleid rond steekproeven aan te passen.

Trusts

Het kabinet is van mening dat dezelfde afwegingen gelden rond publieke toegang tot de informatie in het UBO-register voor trusts en soortgelijke juridische constructies als bij het UBO-register voor juridische entiteiten. Daarom zal ook het UBO-register voor trusts en soortgelijke juridische constructies niet voor eenieder toegankelijk zijn. Hiervoor zal ook deze wet worden aangepast.


Bron: Kamerbrief over uitspraak Hof van Justitie van de Europese Unie over UBO-register, Ministerie van Financien, 20 januari 2023

Filed Under: Fiscaal nieuws, Internationaal & Europees recht, Nieuws

Reageer
Vorige artikel
Technische briefing Wet minimumbelasting 2024
Volgende artikel
Rectificatie Regeling Eindejaarsregeling 2022

Reader Interactions

Gerelateerde berichten

EU-vlag

Beantwoording vragen SO Omnibus Directe Belastingen

Het kabinet steunt onderdelen van het Europese Omnibusvoorstel Directe Belastingen die het concurrentievermogen versterken en administratieve lasten verminderen. Tegelijkertijd wil het ruimte behouden voor effectieve maatregelen tegen belastingontwijking en wegen of de baten opwegen tegen de budgettaire gevolgen.

Standpunt kwalificatie Cayman Company Limited by Shares

De Kennisgroep belastingplicht en kwalificatie rechtsvormen heeft de vraag beantwoord met welke Nederlandse rechtsvorm een Cayman Company Limited by Shares vergelijkbaar is.

Minder klanten ervaren discriminatie door banken

Ervaren discriminatie door klanten van banken is tussen 2024 en 2026 afgenomen. Minister Heinen van Financiën ziet dat banken stappen hebben gezet, maar benadrukt dat verdere borging van de aanpak in de praktijk nodig blijft.

Geen bewijs dat pensioenopbouw niet fiscaal gefacilieerd is

Rechtbank Zeeland-West-Brabant oordeelt dat Nederland mag heffen over de pensioenuitkeringen van Nationale-Nederlanden. De man maakt niet aannemelijk dat de pensioenopbouw destijds niet fiscaal is gefacilieerd.

pensioen uit Belgie

Nederland mag volledig heffen over Belgisch pensioen

Nederland heeft als woonstaat het exclusieve heffingsrecht over een Belgisch pensioen en een Belgische verzekeringsuitkering. De in België ingehouden bedrijfsvoorheffing geeft daarom geen recht op Nederlandse voorkoming van dubbele belasting.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Pillar 2: Wet Minimumbelasting 2024 (Pijler 2)

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×
