• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Voorlopig geen suikertaks

10 september 2020 door redactie

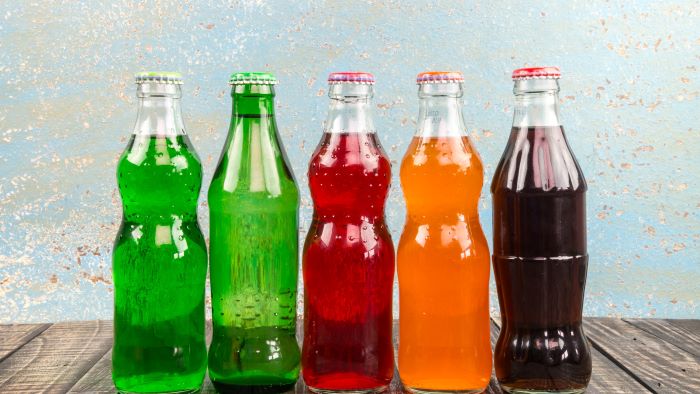
Staatssecretaris Blokhuis van Volksgezondheid, Welzijn en Sport reageert op het onderzoek van het RIVM naar een suikertaks (belasting op suikerhoudende frisdranken).

Het RIVM geeft aan dat een suikertaks een van de mogelijke maatregelen is om overgewicht tegen te gaan. De staatssecretaris kiest op dit moment niet voor deze maatregel omdat in het Nationaal Preventieakkoord andere afspraken zijn gemaakt over suikerreductie. Levensmiddelenproducenten hebben zelf het aanbod gedaan om de via frisdranken geconsumeerde suikers terug te dringen. Op basis van hun eigen cijfers liggen ze hierbij overigens voor op schema (doelstelling voor 2020 in 2019 behaald).
Het goedkoper maken van het gezonde alternatief en duurder maken van minder gezonde producten via een trapsgewijze suikertaks ziet de staatssecretaris op termijn als een perspectiefvol instrument om de consument te helpen kiezen voor gezondere alternatieven. Het zou de inspanningen van de sector goed aan kunnen vullen.

Vergelijking met andere landen

In de brief wordt onder meer ingegaan op een vergelijking van de kenmerken en effecten van de belasting op suikerhoudende dranken in het Verenigd Koninkrijk, Frankrijk en Noorwegen. Wereldwijd hebben 43 landen een suikertaks ingevoerd, waarvan 10 Europese landen. De drie genoemde Europese landen zijn voor deze studie geselecteerd omdat zij verschillende vormen van belastingmaatregelen hebben ingevoerd. Daarnaast zijn zij het best te vergelijken met Nederland op het gebied van consumptiegedrag van suikerhoudende dranken en het aantal gevallen van overgewicht. Per land is de situatie (gezondheid en consumptie) vóór invoering van de belasting in kaart gebracht en vergeleken met de huidige situatie in Nederland.

Meer informatie: Ministerie VWS, 3 september 2020
Filed Under: BTW & overdrachtsbelasting, Btw en accijns, Btw en overdrachtsbelasting 2014, Fiscaal nieuws, Nieuws, Omzetbelasting (btw)

Reageer
Vorige artikel
Advocaat geeft stagiair de schuld van verknoeide nalatenschap
Volgende artikel
NOB kritisch op fraudegevoeligheid in wetsvoorstel richtlijnen elektronische handel

Reader Interactions

Gerelateerde berichten

Miskoop rechtvaardigt geen laag tarief overdrachtsbelasting

Rechtbank Zeeland-West-Brabant oordeelt dat het 2%-tarief voor de overdrachtsbelasting niet geldt als een woning na slechts enkele dagen bewoning weer wordt verlaten. Dat de woning achteraf als miskoop wordt ervaren, is geen onvoorziene omstandigheid die toepassing van het lage tarief alsnog rechtvaardigt.

pakketbezorger arbeidstijdenwet

Nieuwe EU-afhandelingsvergoeding voor e-commerce vanaf november

Het nieuwe Douanewetboek van de Unie moderniseert de Europese douaneregels en introduceert een afhandelingsvergoeding voor e-commerce. Staatssecretaris Eerenberg meldt dat deze vergoeding € 2 per productcategorie bedraagt en naar verwachting vanaf 1 november 2026 wordt geheven.

Mag elke ondernemer invoer-btw in aftrek brengen?

Wie goederen invoert en invoer-btw betaalt, heeft niet automatisch recht op aftrek van die btw. Vooral wanneer de importeur geen eigenaar is van de goederen, vraagt de aftrek om een zorgvuldige beoordeling. Uit Europese rechtspraak, waaronder het Weindel-arrest, volgt dat het verband tussen de invoer en de eigen belaste prestaties daarbij een belangrijke rol speelt. In... lees verder

vastgoed

Geen samenloopvrijstelling bij economische eigendom grond

Rechtbank Noord-Holland oordeelt dat economische eigendom van vastgoed meetelt voor de heffing bij aandelen in een onroerendezaakrechtspersoon. De samenloopvrijstelling is niet van toepassing omdat geen sprake is van een btw-belaste levering of dienst.

douanerechten online bestellingen buiten eu

Tweede Kamer neemt wetsvoorstel over btw in digitale tijdperk aan

De Tweede Kamer heeft het wetsvoorstel implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie als hamerstuk aangenomen. Dit wetsvoorstel implementeert het onderdeel ‘enkele btw-registratie’ van de Richtlijn (EU) 2025/516 inzake btw in het digitale tijdperk (VIDA). Dit onderdeel ziet op de verdere uitbreiding van de bestaande éénloketregelingen (OSS) in de btw. In dit... lees verder

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus BTW, factuurvereisten en ViDA

Masterclass Btw-processen in SAP S/4HANA

Masterclass Overdrachtsbelasting | PE Accreditatie

Nationaal Btw Congres 2026

Stoomcursus btw en internationaal zakendoen

AGENDA

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×