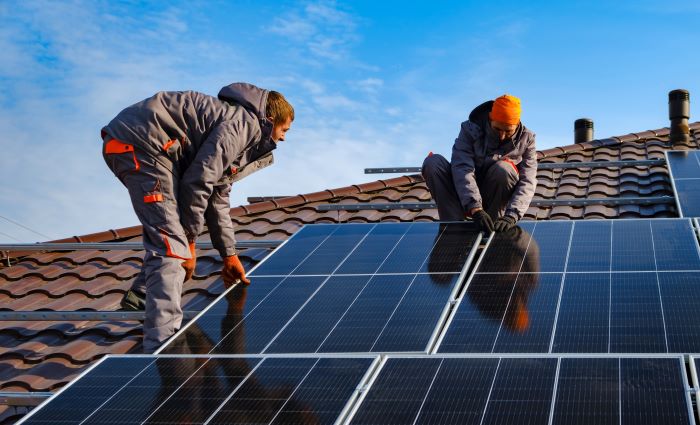
De Hoge Raad oordeelt dat een maatschap van echtelieden die het dak van hun woonhuis verhuurt voor zonnepanelen, wel ondernemer is. Toch is er geen recht op aftrek van btw op de bouwkosten van het dak, omdat het dak van een woonhuis altijd mede als woning dient.
Een echtpaar gaat op 18 april 2019 een maatschap aan en koopt dezelfde dag een perceel bouwgrond, waarop het een woning laat bouwen. Vanaf de oplevering in juli 2020 verhuurt de maatschap het dak voor 25 jaar aan de vrouw, die er zonnepanelen op plaatst. De huur bedraagt € 112 per jaar, en de partijen opteren voor belaste verhuur. De maatschap vraagt teruggaaf van de btw op de bouw van het dak, in totaal € 29.589. De inspecteur vordert die teruggaven terug met naheffingsaanslagen over tijdvakken in 2019 en 2020. Hof Amsterdam ziet de maatschap als ondernemer, maar weigert de aftrek.
Ondernemer, hoe-dan-ook-toets onjuist
De Hoge Raad verwerpt het cassatieberoep van de staatssecretaris. Het hof heeft het juiste toetsingskader gebruikt en mocht oordelen dat de maatschap met de dakverhuur een economische activiteit verricht. Er is een markt voor dakverhuur voor zonnepanelen, dus de lage huur en het feit dat er maar één huurder is, staan het ondernemerschap niet in de weg. De maatschap krijgt op haar beurt gelijk dat het hof ten onrechte de toets heeft toegepast of de uitgaven voor het dak ‘hoe dan ook’ zouden zijn gedaan. Volgens de Hoge Raad vormen dak en woning samen één investeringsgoed, dat in zoverre tot het bedrijfsvermogen van de maatschap is gaan behoren. Een recht op aftrek ontstaat dan in beginsel al als dat goed mede voor belaste handelingen wordt gebruikt.
Dak van woonhuis is altijd woning
Toch leidt dat niet tot aftrek. De Hoge Raad oordeelt dat de maatschap niet kan opteren voor belaste verhuur. Die optie vervalt zodra het verhuurde feitelijk voor woondoeleinden wordt gebruikt, hoe beperkt ook en door wie dan ook. Het dak van een woonhuis dient voor de bewoners naar zijn aard als woning en wordt dus altijd mede voor woondoeleinden gebruikt. De verhuur is daarom vrijgesteld, en het hof heeft de aftrek terecht geweigerd. De Hoge Raad verklaart beide cassatieberoepen ongegrond
Wet: art. 7, art. 11, lid 1, letter b, onder 5° en art. 15, eerste lid, Wet OB 1968
Bron: Hoge Raad, 13-11-2026, ECLI:NL:HR:2026:1887, 24/02546 | NDFR
Geef een reactie