• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Wetsvoorstel vrachtwagenheffing ingediend

16 september 2021 door Anne-Marie Noordenbos

vrachtwagenheffing

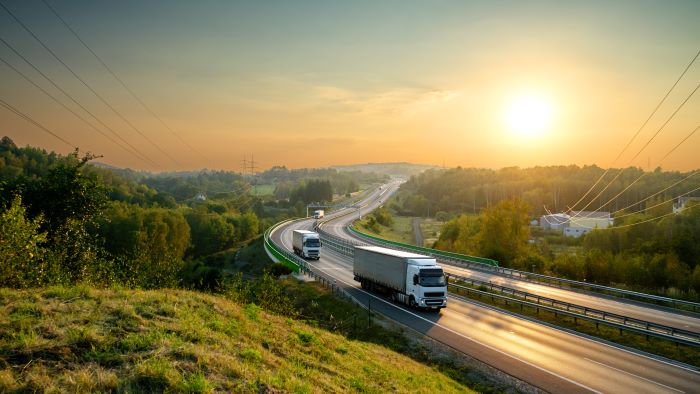
Vrachtwagens op de Nederlandse snelwegen gaan naar verwachting in de loop van 2026 een heffing per kilometer betalen. Op die manier betalen vrachtwagens uit binnenland en buitenland voor het gebruik van de weg. Met de opbrengst van de heffing wordt geïnvesteerd in verduurzaming en innovatie in de vervoerssector.

Het kabinet heeft het wetsvoorstel voor de vrachtwagenheffing naar de Kamer gestuurd. Het kabinet wilde het wetsvoorstel uitstellen tot na de formatie. De Kamer vreesde dat dat zou betekenen dat de invoering zou worden uitgesteld naar 2027 en riep de minister met een motie op om het voorstel deze zomer naar de Kamer te sturen.

Het wetsvoorstel regelt dat vrachtwagens een heffing per gereden kilometer betalen op de snelwegen en een aantal lokale en regionale wegen. De heffing op lokale en regionale wegen is bedoeld om uitwijkend vrachtverkeer tegen te gaan. De heffing kan ongeveer vier jaar na aanname van het wetsvoorstel door het parlement worden ingevoerd, waarbij het gemiddelde tarief per kilometer ongeveer 15 cent zal bedragen. De Nederlandse vrachtwagenheffing sluit aan bij de systemen van vrachtwagenheffing in Duitsland en België.

Verduurzaming en innovatie

 Met de invoering van een vrachtwagenheffing verdwijnt in Nederland de belasting zware motorvoertuigen (het Eurovignet) en wordt de motorrijtuigenbelasting voor vrachtwagens tot ongeveer het Europese minimum verlaagd. De netto-opbrengst van de heffing gaat naar verduurzaming en innovatie van de transportsector. Deze maatregelen richten zich op elektrisch aangedreven vrachtwagens, het gebruik van hernieuwbare brandstoffen, vermindering van het aantal vervoerskilometers.
Minister Visser heeft hierover afspraken gemaakt met de transportorganisaties evofenedex, Transport & Logistiek Nederland en de stichting VERN. De netto-opbrengst van de heffing zal op het moment van invoering naar verwachting ongeveer € 250 miljoen per jaar bedragen.

De eenmalige invoeringskosten van de vrachtwagenheffing lijken significant hoger uit te komen op ongeveer € 400 miljoen.  Dit wordt onder andere veroorzaakt doordat een aanpak wordt gekozen waarbij een groter deel van de kosten al wordt gemaakt in de realisatiefase, en enkele andere kostenposten flink hoger lijken uit te pakken. Het ministerie laat extern onderzoek uitvoeren om de kostentoename te verifiëren en te bekijken of de gekozen wijze van uitvoering nog aansluit op het uitgangspunt dat de systeemkosten laag moeten blijven, zodat zoveel mogelijk financiële middelen beschikbaar blijven voor de terugsluis. De vervoerssector zal hier bij betrokken worden.

Bron: Ministerie van Infrastructuur en waterstaat, nr. I E NW/BSK-2021/230545, 15 september 2021 en Wetsvoorstel Wet vrachtwagenheffing


Filed Under: Auto, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Bron van inkomen kan later nog ter discussie staan
Volgende artikel
Terugbetaling NOW en TVL door ongelukkig geformuleerde regels

Reader Interactions

Gerelateerde berichten

kilometervergoeding

Kabinet wil bijtelling zakelijke auto niet tussentijds aanpassen

Het kabinet ziet geen aanleiding om de fiscale bijtellingsregeling voor de auto van de zaak gedurende het kalenderjaar aan te passen. Staatssecretaris Eerenberg houdt vast aan de eenvoudige benadering waarbij bepalend is of op jaarbasis meer dan 500 kilometer privé wordt gereden.

autobelastingen

Bezwaar motorrijtuigenbelasting vanaf 10 september ook online

Vanaf 10 september 2026 is het mogelijk om online bezwaar te maken tegen een naheffingsaanslag, boete, betaling of beschikking voor de motorrijtuigenbelasting (mrb).

laadkosten auto van de zaak

Lease-subsidie voor elektrische auto kan vervoersarmoede gerichter aanpakken

Een gerichte lease-subsidie voor elektrische auto’s is volgens onderzoekers een effectiever en goedkoper alternatief dan de huidige verlaging van de brandstofaccijns. In een artikel in ESB stellen zij dat de bestaande accijnskorting van 1,7 miljard euro per jaar vooral terechtkomt bij huishoudens met hogere inkomens, terwijl juist mensen met een laag inkomen die veel kilometers... lees verder

onbelaste vergoeding auto opladen

Standpunt vergoeding ERE-certificaten opladen elektrische auto van de zaak

De Kennisgroep loonheffing algemeen heeft een standpunt ingenomen naar aanleiding van de vraag of een vergoeding voor ERE-certificaten loon vormt voor de werknemer die een elektrische auto van de zaak thuis oplaadt.

Besluit beëindiging goedkeuring motorrijtuigenbelasting als quasi doorlopende post bij leasing

Dit besluit beëindigt een jarenlang toegepast beleidsstandpunt over de btw-behandeling van de motorrijtuigenbelasting (MRB) bij leaseovereenkomsten. Met ingang van 1 januari 2027 kan de door een lessor aan een lessee doorberekende MRB niet langer buiten de btw-heffing blijven op grond van een beleidsmatige goedkeuring.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

AGENDA

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×