• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Zonnepanelen op dak vallen niet onder werktuigenuitzondering

16 januari 2026 door Jessica Lindenberg

Een pv-installatie op het dak van een distributiecentrum vormt een afzonderlijk WOZ-object en kwalificeert als gebouwd eigendom, zodat de werktuigenuitzondering niet van toepassing is.

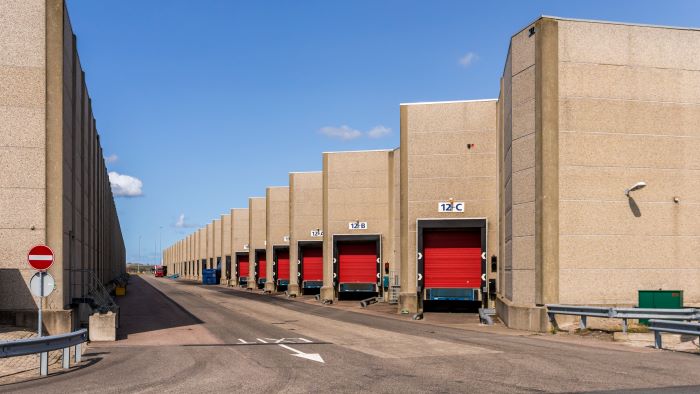
Een bv huurt het dak van een distributiecentrum en exploiteert daarop voor eigen rekening en risico een pv-installatie. In aanvulling op de huurovereenkomst is een huuraanvullend opstalrecht gevestigd voor een periode van twintig jaar, met een eenzijdige verlengingsmogelijkheid. De pv-installatie bestaat onder meer uit zonnepanelen, omvormers, bekabeling, draagconstructies en een aansluiting op het elektriciteitsnet. De installatie is niet vast verankerd aan het dak, maar ligt los op het dak met ballast. De heffingsambtenaar merkt de pv-installatie aan als één onroerende zaak en stelt daarvoor de WOZ-waarde vast voor het jaar 2021. De bv is het daarmee niet eens en stelt dat (delen van) de installatie onder de werktuigenuitzondering vallen. In geschil is of de pv-installatie als gebouwd eigendom moet worden aangemerkt.

PV-installatie is gebouwd eigendom

De Hoge Raad stelt voorop dat tussen partijen niet in geschil is dat de pv-installatie één afzonderlijk WOZ-object vormt in de zin van art. 16 Wet WOZ. Het hof heeft daarom terecht beoordeeld of de installatie op zichzelf een gebouwd eigendom is. Daarbij geldt als maatstaf of het werk naar aard en inrichting is bestemd om duurzaam ter plaatse te blijven. De Hoge Raad acht het oordeel van het hof dat hiervan sprake is, juist en voldoende gemotiveerd. Daarbij is van belang dat de pv-installatie een complexe technische samenstelling heeft, is verzwaard met ballast en is geplaatst met het oog op langdurige exploitatie. Dat de installatie technisch verplaatsbaar is, doet daaraan niet af.

Geen werktuigenuitzondering van toepassing

Volgens de Hoge Raad heeft het hof terecht geoordeeld dat de werktuigenuitzondering niet van toepassing is op de pv-installatie. Omdat de installatie als geheel een gebouwd eigendom vormt, komt zij niet in aanmerking voor de werktuigenuitzondering. Het hof hoefde niet te onderzoeken of afzonderlijke onderdelen van de installatie zelfstandigheid in bouwkundig opzicht hebben. Dat criterium is alleen relevant wanneer het gaat om onderdelen van een WOZ-object, en daarvan is hier geen sprake. Ook het bestaan van een opstalrecht maakt dit niet anders, omdat een opstalrecht geen onroerende zaak is in de zin van art. 16 Wet WOZ. Het cassatieberoep faalt.

Wet: art. 16 en art. 18 Wet WOZ

Bron: de Hoge Raad 16 januari 2026 (gepubliceerd 16 januari 2026), ECLI:NL:HR:2026:56, 24/02816 | NDFR


Filed Under: Fiscaal nieuws, Nieuws, Vastgoed

Reageer
Vorige artikel
Regeling met technische wijzigingen Uitvoeringsregeling inkomstenbelasting 2001
Volgende artikel
Hoge Raad schrapt minimum van 8% belastingrente voor vennootschapsbelasting

Reader Interactions

Gerelateerde berichten

Kabinet wacht met aanpak grondslaguitholling vastgoed

Het kabinet kiest voorlopig geen beleidsrichting om grondslaguitholling door excessieve financieringsconstructies met aan derden verhuurd vastgoed tegen te gaan. Eerst moet duidelijk worden welke ruimte na de onderhandelingen over het Europese Omnibusvoorstel resteert voor nationale maatregelen. De Belastingdienst heeft momenteel enkele tientallen excessief gefinancierde vastgoedvennootschappen in behandeling. Vanwege de beschikbare capaciteit kan niet elk signaal... lees verder

Tweede Kamer neemt wetsvoorstel Fiscale verzamelwet BES eilanden 2027 aan

De Tweede Kamer heeft het wetsvoorstel Fiscale verzamelwet BES eilanden 2027 als hamerstuk aangenomen.

Makelaar huis kopen in 2024

Nog jaren minder huurhuizen door verkoopgolf

Door het massale verkopen van voormalige huurwoningen door beleggers zijn er waarschijnlijk nog jaren maar heel weinig huurwoningen in Nederland. Dat leidt vooral voor studenten en jonge starters die een huis zoeken tot grote problemen, verwacht vastgoedadviseur CBRE in een onderzoek waarover het FD maandag berichtte.

pensioen-bv

Kabinet geeft woningcorporaties meer ruimte voor middenhuur

Het kabinet wil woningcorporaties meer ruimte geven om te investeren in middenhuurwoningen. Minister Boekholt-O’Sullivan licht toe hoe het herziene DAEB-Vrijstellingsbesluit van de Europese Commissie wordt uitgewerkt in de Woningwet en welke stappen al vóór de wetswijziging worden gezet. De woningnood treft veel huishoudens, ook mensen die zijn aangewezen op een betaalbare middenhuurwoning. Om aan de... lees verder

te hoge woz-waarde appartementen

Voortzetting gemengde projectenregeling tot 2035 voor woningcorporaties

De Belastingdienst verlengt de regeling voor gemengde projecten voor woningcorporaties tot 1 januari 2035. De regeling was in beginsel nog van toepassing tot en met 2025.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass Overdrachtsbelasting | PE Accreditatie

Meerdaagse opleiding Vastgoedfiscaliteiten

Online cursus Eindejaarstips

Masterclass Fiscaliteiten in de Eigenwoningregeling

Stoomcursus Vastgoedrekenen en -financieren

AGENDA

Online cursus Auto van de zaak | PE Accreditatie

Online cursus CV en bedrijfsopvolging

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×