• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Fiscale verlanglijstjes voor het jaar 2022

9 december 2021 door Remco Latour

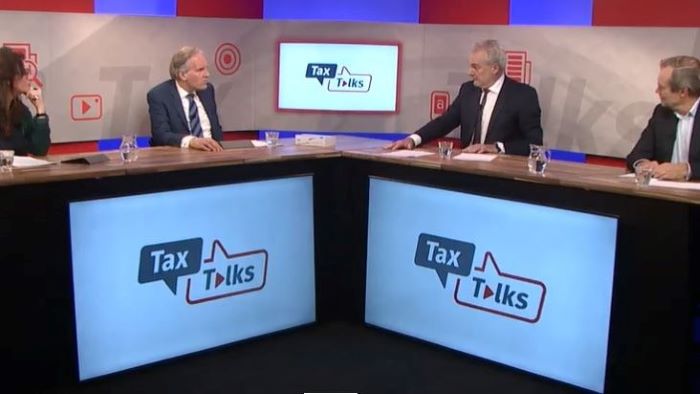
In de Tax Talks Live uitzending van 7 december 2021 kijken de gastsprekers vooruit naar 2022. Er zijn veel zaken die het nieuwe kabinet moet oppakken, maar een grondige belastingherziening zit er niet in.

De verwachting is dat in 2022 een nieuw kabinet aantreedt. De nieuwe regering zal diverse fiscale vraagstukken moeten aanpakken. Mr. Henk Koller hoopt op een grondige belastingherziening, maar daarvoor pleiten al geruime tijd meer partijen. Koller rekent dan ook niet op een spoedige belastingherziening. Wel roept hij de wetgever op om de praktijk te blijven betrekken bij het wetgevingsproces. Bovendien zijn er enkele zaken die dringend een verduidelijking behoeven. Koller noemt daarbij onderwerpen zoals het belasten van de verschillende vormen van arbeid en de belastingheffing over de inkomens box 2 en box 3. De eigenwoningregeling is eveneens aan een vereenvoudiging toe. Ook is Koller voor de afschaffing van het huidige systeem van de toeslagen. De taak van het uitbetalen van toeslagen had nooit bij de Belastingdienst terecht mogen komen.

Fiscale behandeling werknemers en zelfstandigen

Mr. drs. Fons Overwater koestert evenmin hoge verwachtingen. Wel denkt hij dat er nog wat gaat gebeuren op het gebied van de arbeidsmarkt en de fiscale behandeling van zzp’ers. Dat moet ook wel, want men kan immers niet eeuwig doorgaan met de Wet DBA. Bovendien ligt er al ruim twee jaar een goed rapport van de Commissie Borstlap. Overwater verwacht verder de afschaffing van de toeslagen. In plaats daarvan kan een verzilverbare heffingskorting of een rechtstreekse uitbetaling aan de kinderopvang of de verhuurinstelling komen. Overwater meent ook dat de wetgever het box-regime moet aanpassen. Ten slotte verwacht hij in het kader van de Europese Green Deal diverse fiscale maatregelen die het milieu moeten bevorderen.

Internationale ontwikkelingen

Koller verwacht dat in 2022 de wetgever zich gaat bezighouden met het aanpassen van wetten in verband met de hervorming van het internationale belastingsysteem. Zie ook: ‘Hervorming internationaal belastingsysteem per 2023’. Koller verwacht wel dat in- en uitvoeringsproblemen zich zullen voordoen. Het scheelt dat maar een beperkte groep belastingplichtigen binnen het bereik van de maatregelen vallen. Ook de ontwikkelingen in de Verenigde Staten van Amerika zullen een rol spelen.

Bedrijfsopvolgingsregeling

Overwater wijst daarna op de in het eerste kwartaal van 2022 verwachte evaluatie van de bedrijfsopvolgingsregeling (BOR). Sommige politieke partijen willen de BOR het liefst afschaffen, terwijl andere partijen de BOR juist willen verruimen. Overwater meent dat de BOR voor het midden- en kleinbedrijf een hele belangrijke faciliteit is. Hij hoopt dan ook dat de BOR blijft bestaan. Tegelijkertijd geeft hij toe dat ruimte voor vereenvoudiging en versobering van de regeling bestaat. Momenteel profiteren namelijk multinationale familiebedrijven het meeste van de BOR.

Wet: art. 5.2 Wet IB 2001 en art. 35b SW

Kijk hier naar een compilatie van de uitzending

Méér weten?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (40x per jaar) wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten. Bent u nog geen abonnee? > Neem dan nu een kennismakingsabonnement voor slechts € 95.

Filed Under: Arbeid & loon, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
EC: meer rechten voor platformmedewerkers
Volgende artikel
Corona lockdown is geen excuus voor termijnoverschrijding

Reader Interactions

Gerelateerde berichten

Nieuwe versie Handboek Loonheffingen oktober 2026

De Belastingdienst heeft de oktoberversie van het Handboek Loonheffingen 2026 gepubliceerd. Ten opzichte van de versie van maart zijn diverse onderdelen aangepast en verduidelijkt.

Fiscale verzamelwet BES eilanden 2027 gepubliceerd

De Fiscale verzamelwet BES eilanden 2027 wijzigt verschillende fiscale wetten voor Bonaire, Sint Eustatius en Saba. De wet bevat onder meer wijzigingen in de algemene bestedingsbelasting (ABB), inkomsten- en loonbelasting en belastinginvordering.

vrachtwagen verblijfskosten eigen rijders

Gebruikelijk loon terecht via loonheffing nageheven

Hof ’s-Hertogenbosch oordeelt dat de inspecteur het niet in de inkomstenbelasting gecorrigeerde gebruikelijk loon alsnog via de loonheffingen mag naheffen. De vergrijpboete wordt wel verlaagd van € 6.027 naar € 1.500.

payrollbedrijven

Internetconsultatie over aanvullende eisen voor uitlenen personeel

Het kabinet wil de eisen voor bedrijven die personeel uitlenen uitbreiden. Onder de Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) wordt gelijkwaardige beloning een voorwaarde voor het verkrijgen en behouden van een toelating. De wijziging is in internetconsultatie gegaan en moet naar verwachting op 1 juli 2027 ingaan.

Afkoop aandelenrecht uit 2003 van € 1,9 miljoen niet belast in 2017

Hof Arnhem-Leeuwarden oordeelt dat een betaling van bijna € 1,9 miljoen ziet op aandelenrechten die al in 2003 tot en met 2005 onvoorwaardelijk zijn geworden. De betaling is daarom niet in 2017 belast als inkomen uit werk en woning.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus introductie participatieregelingen en lucratieve belangen

Online cursus Gebruikelijk loon 2026

AGENDA

Online cursus Auto van de zaak | PE Accreditatie

Online cursus CV en bedrijfsopvolging

Masterclass Inbreng in en terugkeer uit de BV | PE Accreditatie

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×



