• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Standpunt toepassing misbruiktoets Wet op de dividendbelasting 1965

15 september 2026 door redactie

BEFIT

De Kennisgroep dividendbelasting en bronbelasting en de Kennisgroep IBR Vpb & winst hebben gezamenlijk een vraag beantwoord over de toepassing van de misbruiktoets in artikel 4, derde lid, onderdeel c van de Wet op de dividendbelasting 1965.

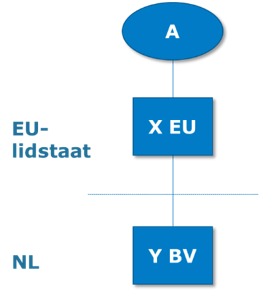
A is woonachtig in een lidstaat van de Europese Unie. A houdt 100% van de aandelen in de naar het recht van de EU-lidstaat opgerichte en aldaar feitelijk gevestigde X EU. De rechtsvorm van X EU is opgenomen in bijlage 1, deel A, van de Moeder-dochterrichtlijn, Richtlijn 2011/96/EU, laatstelijk gewijzigd bij Richtlijn (EU) 2015/121. X EU houdt de aandelen in Y BV. Y BV is opgericht naar Nederlands recht en is ook feitelijk gevestigd in Nederland. Y BV drijft een materiële onderneming.

De structuur kan als volgt worden weergegeven:
X EU houdt een bankrekening in de EU-lidstaat aan. Ook de boekhouding van X EU wordt in de EU-lidstaat gevoerd. Daarnaast wordt aan X EU een kantoorruimte in het woonhuis van A in de EU-lidstaat ter beschikking gesteld tegen een zakelijke vergoeding.

Voor dit standpunt wordt op hoofdlijnen een opsomming gegeven van de werkzaamheden van A en X EU in relatie tot Y BV op basis van het door de inspecteur verrichte feitenonderzoek van de door X EU en Y BV onderbouwde feiten en omstandigheden. Deze kunnen als volgt worden samengevat:

  • A is in dienstbetrekking bij X EU en tevens statutair bestuurder van X EU. De andere bestuurder van X EU is een natuurlijk persoon woonachtig in Nederland. Beide bestuurders hebben een volledig mandaat. A voert structureel hoofdzakelijk strategische, bestuurlijke en financiële werkzaamheden uit ten behoeve van X EU. Deze werkzaamheden leiden bij X EU tot een hoger rendement dan bij normaal vermogensbeheer kan worden verwacht. Voor deze werkzaamheden ontvangt A van X EU een zakelijk salaris. Het salaris bedraagt op jaarbasis € 75.000.
  • De werkzaamheden van A als bestuurder van X EU worden verricht vanuit de daarvoor ingerichte kantoorruimte in het woonhuis van A in de EU-lidstaat.
  • Op basis van een zakelijke managementovereenkomst tussen X EU en Y BV oefent X EU strategisch toezicht uit op de operationele werkzaamheden van Y BV en op de aansturing van personeelsleden. Deze werkzaamheden worden namens X EU verricht door A. X EU ontvangt voor de werkzaamheden een zakelijke vergoeding.
  • A stelt ieder jaar een budget en het financiële doel voor Y BV vast. Daarnaast is A verantwoordelijk voor het vaststellen van de jaarrekening van Y BV.

Y BV is voornemens een dividend aan X EU uit te keren.

Vraag

Is sprake van misbruik als bedoeld in artikel 4, derde lid, onderdeel c van de Wet op de dividendbelasting 1965 met als gevolg dat de inhoudingsvrijstelling van artikel 4, tweede lid, Wet DB 1965 niet van toepassing is op de voorgenomen dividenduitkering?

Antwoord

Of sprake is van misbruik vergt een weging van alle relevante feiten en omstandigheden van de casus vanaf de totstandkoming van de structuur. De in deze casus onderbouwde feiten en omstandigheden wijzen er samen op dat geen sprake is van misbruik, zodat de inhoudingsvrijsteling van toepassing is op de voorgenomen dividenduitkering.


Bron: Belastingdienst, 14 september 2026

Filed Under: Fiscaal nieuws, Nieuws, Vpb & Div.bel

Reageer
Vorige artikel
Standpunt toepassing objectvrijstelling op inkomsten uit op Noord-Cyprus gelegen vastgoed
Volgende artikel
Standpunt buitenlandse collectieve beleggingsinstelling in relatie tot het Unierecht

Reader Interactions

Gerelateerde berichten

Internetconsultatie innovatiebox

Het ministerie van Economische Zaken en Klimaat en het ministerie van Financiën voeren gezamenlijk onderzoek uit naar de toegankelijkheid van de innovatiebox. Deze internetconsultatie vormt de eerste stap van het onderzoek en is gericht op het verzamelen van ervaringen van innovatieve bedrijven, adviseurs en brancheorganisaties met het gebruik van de innovatiebox in de vennootschapsbelasting.

Standpunt fiscale behandeling trusts

De Kennisgroep belastingplicht en kwalificatie rechtsvormen heeft in samenwerking met de Kennisgroep inkomstenbelasting niet-winst enkele vragen beantwoord over de fiscale behandeling van trusts.

nob commentaar invorderingsrente

Onzakelijke aandeelhoudersleningen leiden tot dividendboetes

Hof Amsterdam oordeelt dat onzakelijke rentebetalingen op aandeelhoudersleningen verkapte winstuitdelingen vormen. De bv is bovendien grofschuldig doordat zij over deze uitdelingen geen dividendbelasting afdraagt.

Mededeling afsplitsing aandelenbelang naar buitenlandse zustermaatschappij

Het ministerie van Financiën heeft besloten de hardheidsclausule toe te passen bij een juridische afsplitsing van aandelen binnen een buitenlandse concernstructuur. Hierdoor kan een bestaande Nederlandse zuster-fiscale eenheid voor de vennootschapsbelasting onder voorwaarden fiscaal geruisloos worden voortgezet.

contract volmacht

Beleidsbesluit terugwerkende kracht bij ruisende inbreng 2026

Het Beleidsbesluit terugwerkende kracht bij ruisende inbreng 2026 actualiseert het beleid voor terugwerkende kracht bij de inbreng met fiscale afrekening (ruisende inbreng) van een onderneming in een bv of nv.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR)

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Masterclass Fiscale aspecten fusies & overnames

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

AGENDA

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Online cursus De positie van de samenwoner in de inkomstenbelasting, relatievermogensrecht en vermogensplanning – Civiel en fiscaal | PE Accreditatie

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Masterclass verantwoord adviseren: Ethiek als kompas in de fiscaliteit | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


