• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

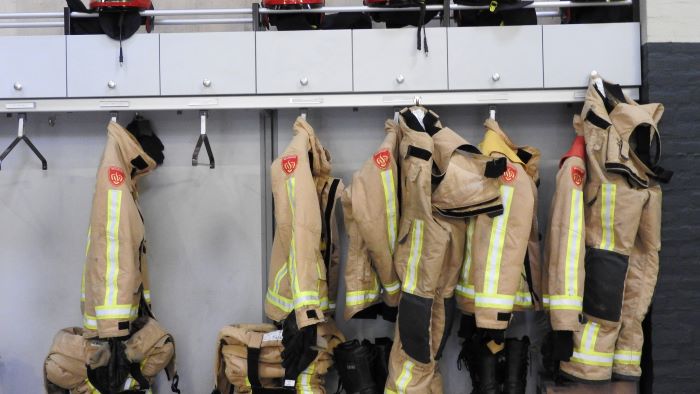
Brandweermanarrest is geen nieuwe jurisprudentie

28 september 2026 door Sharog Susani

Hof Den Haag oordeelt dat het Brandweermanarrest geen nieuwe jurisprudentie vormt ten opzichte van het Smeerkuilarrest. Een brandweervrijwilliger heeft daarom alsnog recht op ambtshalve vermindering van zijn aanslag over 2020.

Een vrijwilliger bij de brandweer raakt in 2012 betrokken bij een ongeval en houdt daaraan 4% blijvende invaliditeit aan zijn schouder over. Op grond van een ongevallenverzekering ontvangt hij via de veiligheidsregio in 2020 € 2.037 en in 2021 € 51. Hij geeft de bedragen aan als loon uit vroegere dienstbetrekking. Na het Brandweermanarrest van de Hoge Raad uit 2022 verzoekt hij om ambtshalve vermindering. De inspecteur wijst het verzoek voor 2020 af, omdat het arrest volgens hem nieuwe jurisprudentie is die dateert van nadat de aanslag onherroepelijk vaststaat. In geschil is of het Brandweermanarrest inderdaad als nieuwe jurisprudentie geldt.

Brandweermanarrest verduidelijkt hoofdregel

Het hof vergelijkt het Brandweermanarrest met het Smeerkuilarrest uit 1983. Daarin oordeelde de Hoge Raad al dat vergoedingen van een werkgever wegens immateriële schade en verlies aan arbeidskracht in beginsel geen loon zijn. In het Brandweermanarrest herhaalt de Hoge Raad deze hoofdregel en verduidelijkt hij wanneer daarop een uitzondering geldt. Die uitzondering doet zich voor als de werkgever een hogere vergoeding toekent dan rechtstreeks uit zijn aansprakelijkheid voortvloeit. Volgens het hof wijkt deze uitleg niet af van de rechtsregel uit het Smeerkuilarrest. Het Brandweermanarrest vormt daarom geen nieuwe jurisprudentie.

Ambtshalve vermindering voor 2020

De inspecteur erkent dat de werkgever niet meer heeft uitgekeerd dan uit zijn aansprakelijkheid voortvloeit en dat de ontvangen vergoeding volgens het Brandweermanarrest geen belastbaar loon vormt. Omdat geen sprake is van nieuwe jurisprudentie, staat art. 45aa UR IB 2001 niet aan ambtshalve vermindering in de weg. Het hoger beroep van de man is gegrond. Het hof verlaagt zijn belastbare inkomen uit werk en woning over 2020 met € 2.037 van € 66.629 naar € 64.592.

Wet: art. 9.6 Wet IB 2001

Bron: Gerechtshof Den Haag, 01-09-2026, ECLI:NL:GHDHA:2026:2777, BK-25/751 | NDFR
Filed Under: Arbeid & loon, Fiscaal nieuws, Inkomstenbelasting, Loonbelasting, Nieuws

Reageer
Vorige artikel
Saneringskosten privégrond vormen winstuitdeling aan dga

Reader Interactions

Gerelateerde berichten

bouwterrein

Saneringskosten privégrond vormen winstuitdeling aan dga

Hof Amsterdam oordeelt dat € 123.872 aan saneringskosten die een bv betaalt voor privégrond van haar dga een winstuitdeling vormt. De saneringsplicht rust op de dga en een zakelijke reden voor betaling door de bv ontbreekt.

loonkloof

Standpunt vaste vergoeding met terugwerkende kracht

De Kennisgroep loonheffing algemeen heeft een standpunt ingenomen over de vraag of een werkgever gerichte vrijstellingen kan toepassen op een achteraf toegekende vaste vergoeding.

Waarderingsregel bijtelling auto niet in strijd met EU-recht

Rechtbank Zeeland-West-Brabant oordeelt dat de waarderingsregel voor de bijtelling wegens privégebruik van een auto niet in strijd is met het EU-recht. Recente Europese rechtspraak geeft geen aanleiding om hierover prejudiciële vragen te stellen.

dga-salaris

Niet-ingehouden loonheffing verlaagt belastbaar inkomen

Rechtbank Noord-Nederland oordeelt dat niet-ingehouden loonheffing niet tot het belastbaar inkomen van een dga behoort als de inspecteur niet aannemelijk maakt dat dit bedrag op een andere manier aan hem ten goede is gekomen.

wet rechtsherstel box 3 en beleggers

Uitzendregeling herleeft niet na tijdelijke verhuur

Rechtbank Noord-Nederland oordeelt dat de uitzendregeling voor de eigen woning niet opnieuw van toepassing wordt nadat tijdelijke verhuur tijdens een uitzending is beëindigd. De woning blijft buiten box 1 totdat de eigenaar er na afloop van de uitzending weer zelf gaat wonen.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus introductie participatieregelingen en lucratieve belangen

Masterclass Management- en werknemersparticipatie

Pitstop Actualiteiten Loonheffing

Webinar zzp dossier, wanneer is er wel of niet sprake van schijnzelfstandigheid?

Verdiepingscursus Internationale aspecten loonheffing | PE Accreditatie

AGENDA

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×