• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Uitzicht kan al dienstbaarheid met zich brengen

30 september 2019 door Remco Latour

boerderij bedrijfswoning

Als de iemand een perceel heeft gekocht om de vrije ligging en het uitzicht vanuit een andere onroerende zaak te garanderen, kan dat al voldoende zijn om het eerstgenoemde perceel dienstbaar te laten zijn aan de onroerende zaak. In dat geval mag de gemeente het perceel en de andere onroerende zaak aanmerken als één heffingsobject voor de WOZ.

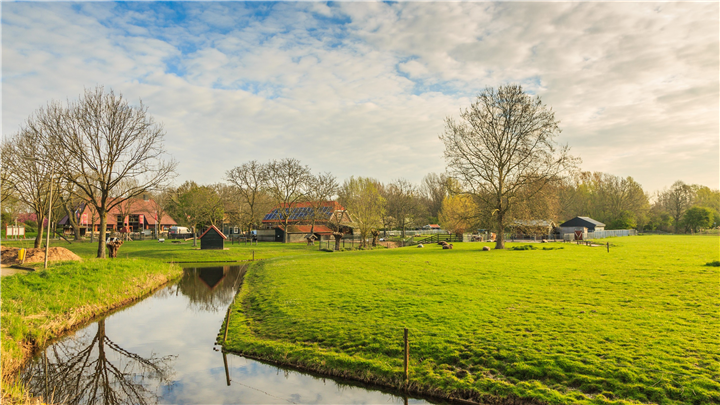
Een man was de eigenaar en gebruiker van drie kadastrale percelen, die volgens de gemeente één onroerende zaak en één heffingsobject voor de WOZ vormden. Op het een perceel stonden een woonboerderij, drie schuren, een hobbykas, twee zomerhuisjes, een stacaravan en een kippenhok. De man gebruikte een deel van de woonboerderij als woning, terwijl zijn echtgenote een ander deel exploiteerde als bed & breakfast (B&B). De andere percelen bestonden uit een strook grond en een hobbyweide. De man had het weiland gekocht om de vrije ligging en het uitzicht vanuit de woonboerderij te waarborgen. Daardoor vervulde het weiland een functie voor en was dienstbaar aan de woning en de B&B. Bovendien waren alle drie de percelen in gebruik bij één belastingplichtige, namelijk de man. De drie percelen vormen daarom een samenstel dat voor de WOZ kwalificeert als één heffingsobject. Dit heffingsobject dient in hoofdzaak tot woning, zodat de gemeente het tarief van woningen moet toepassen over de waarde. Deze waarde is de prijs die de meestbiedende koper zou besteden bij een aanbieding voor verkoop op de manier die voor de onroerende zaak het meest is geschikt en na de beste voorbereiding. Het hof oordeelt dat de gemeente de WOZ-waarde heeft vastgesteld op een bedrag dat niet te hoog is.


Wet: art. 16, onderdeel f en 17, tweede lid Wet WOZ

Meer informatie: Gerechtshof Den Haag 10 september 2019 (gepubliceerd 24 september 2019), ECLI:NL:GHDHA:2019:2483
Filed Under: Eigen woning, Fiscaal nieuws, Heffing lagere overheden, Nieuws

Reageer
Vorige artikel
Geen vrijstelling voor letselschadevergoedingen in box 3
Volgende artikel
Alleen toegang privédeel via zakelijk deel? Niet splitsen!

Reader Interactions

Gerelateerde berichten

ovb bij appartement in kantoorgebouw

Startfee voorkomt no cure no pay-model niet bij WOZ-zaken

Rechtbank Den Haag oordeelt dat de startfee en besparingsfee van het kantoor niet wegnemen dat het op basis van no cure no pay werkt. De korting op de proceskostenvergoeding van art. 30a Wet WOZ blijft daarom gelden.

Kabinet onderzoekt ruimere hypotheekmogelijkheden voor senioren

Het kabinet wil onnodige financiële belemmeringen voor ouderen die naar een passende woning willen verhuizen zoveel mogelijk wegnemen. Daarbij wordt onder meer gekeken naar overbruggingsfinanciering, een doorstroomhypotheek en de gevolgen van het toezicht op aflossingsvrije hypotheken.

afspraken na ontbinding geregistreerd partnerschap vastleggen

Geen gewekt vertrouwen over aftrek eigenwoningrente

Hof Den Haag oordeelt dat de man geen vertrouwen kan ontlenen aan het feit dat de inspecteur zijn aangiften over 2019 en 2021 zonder correctie heeft gevolgd. Dat de aanslag over 2021 door een administratieve fout conform de aangifte is opgelegd, maakt dat niet anders.

woningmarkt

NnavV Fiscale verzamelwet 2027

In de nota naar aanleiding van het verslag van de Fiscale Verzamelwet 2027 en wetsvoorstel Fiscale verzamelwet BES eilanden 2027 beantwoordt de staatssecretaris van Financiën vragen van de Tweede Kamer over onder meer betaalbare koopwoningen, pensioenen, de WBSO, motorrijtuigenbelasting en toeslagen.

Hoge Raad

Schending toezendplicht Wet WOZ leidt in beginsel tot proceskostenvergoeding

De Hoge Raad oordeelt dat schending van de toezendplicht in de Wet WOZ in beginsel leidt tot een proceskostenvergoeding. Dat de belastingplichtige ook zonder die schending zou hebben geprocedeerd, maakt dat niet anders.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass Fiscaliteiten in de Eigenwoningregeling

AGENDA

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Cursus Contracteren en managen van AI-systemen | PE Accreditatie

Verdiepingscursus Internationale aspecten loonheffing | PE Accreditatie

Pitstop casuscollege bedrijfsopvolging | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus CV en bedrijfsopvolging

Online cursus Schenken en lenen in familieverband

Meerdaagse opleiding Vastgoedfiscaliteiten

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×