• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Wet differentiatie overdrachtsbelasting

4 november 2020 door Michel Halters

Met Prinsjesdag is een wetsvoorstel ingediend waarbij het algemene tarief in de overdrachtsbelasting van 6% naar 8% gaat. Ook bij aankoop van woningen geldt in beginsel het 8% tarief. De regeling voor opeenvolgende verkrijgingen van vastgoed binnen zes maanden verandert ook.

Voorgesteld is om het tarief van de overdrachtsbelasting verder te differentiëren per 1 januari 2021. Nu zijn alle woningen belast tegen 2%. Dat verandert vanaf 2021. Alleen natuurlijke personen die een woning kopen, kunnen dan onder voorwaarden het verlaagde tarief van 2% toepassen. Het algemene tarief gaat van 6% naar 8%. Daarnaast komt er een startersvrijstelling. Deze is enerzijds gericht om starters meer kans te geven op de woningmarkt en anderzijds de beleggers te beperken in het aankopen van woningen.

Opeenvolgende verkrijgingen

De regeling voor opeenvolgende verkrijgingen gaat wijzigen. Nu is het zo dat de eerste verkrijging belast met overdrachtsbelasting belast is voor het bedrag waarvoor je het vastgoed hebt aangekocht. Bij een latere verkrijging binnen zes maanden is alleen het meerdere met overdrachtsbelasting belast. Bij aankoop in 2020 van een woning (geen hoofdverblijf) en doorverkoop in 2021 geldt het volgende. In 2020 is 2% overdrachtsbelasting verschuldigd. In 2021 is voor die woning 8% overdrachtsbelasting verschuldigd waarbij de verkrijger de in 2020 betaalde 2% overdrachtsbelasting kan verrekenen.

Meer informatie

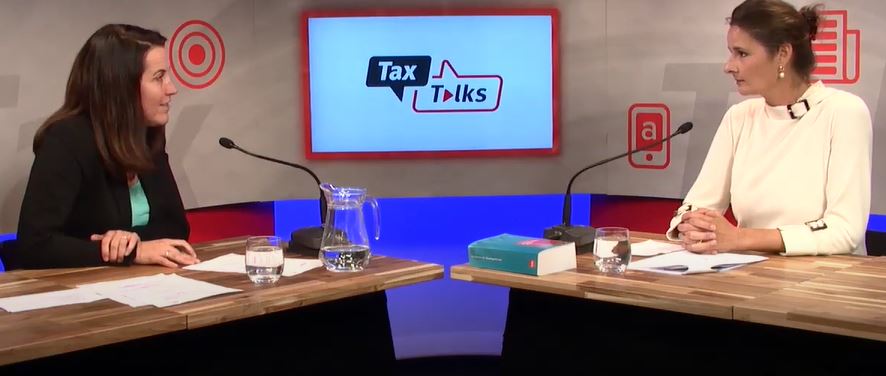
In de focusuitzending ‘Wet differentiatie overdrachtsbelasting’ op Tax Talks gaat mevrouw mr. Aimée van der Paardt, Btw en overdrachtsbelasting specialist en partner bij Het BTW Advies Kantoor BV te Naarden, in op de belangrijkste voorgestelde wijzigingen in de overdrachtsbelasting per 1 januari 2021. De nieuwe regeling voor starters op de woningmarkt komt uitgebreid aan bod evenals de nieuwe regels voor opeenvolgende verkrijgingen van vastgoed.

Kijk hier naar een compilatie van de uitzending

Meer weten?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (40x per jaar) wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten. Bent u nog geen abonnee? > Neem dan nu een kennismakingsabonnement voor slechts € 95.

Wet: art. 14 WBRV

Wetsvoorstel Wet differentiatie overdrachtsbelasting

Filed Under: BTW & overdrachtsbelasting, Fiscaal nieuws, Nieuws, Vastgoed

Reageer
Vorige artikel
Btw-aftrek op scholings-opleidingskosten
Volgende artikel
Is de balans van ongebonden fiscale wetenschappers zoekgeraakt?

Reader Interactions

Gerelateerde berichten

vastgoed

Geen samenloopvrijstelling bij economische eigendom grond

Rechtbank Noord-Holland oordeelt dat economische eigendom van vastgoed meetelt voor de heffing bij aandelen in een onroerendezaakrechtspersoon. De samenloopvrijstelling is niet van toepassing omdat geen sprake is van een btw-belaste levering of dienst.

douanerechten online bestellingen buiten eu

Tweede Kamer neemt wetsvoorstel over btw in digitale tijdperk aan

De Tweede Kamer heeft het wetsvoorstel implementatie Richtlijn btw in het digitale tijdperk – enkele btw-registratie als hamerstuk aangenomen. Dit wetsvoorstel implementeert het onderdeel ‘enkele btw-registratie’ van de Richtlijn (EU) 2025/516 inzake btw in het digitale tijdperk (VIDA). Dit onderdeel ziet op de verdere uitbreiding van de bestaande éénloketregelingen (OSS) in de btw. In dit... lees verder

Tweede Kamer neemt wetsvoorstel Fiscale verzamelwet BES eilanden 2027 aan

De Tweede Kamer heeft het wetsvoorstel Fiscale verzamelwet BES eilanden 2027 als hamerstuk aangenomen.

advocaat

Btw op juridische kosten voor concern pro rata aftrekbaar

Rechtbank Den Haag oordeelt dat de btw op juridische kosten rond strafrechtelijke onderzoeken pro rata aftrekbaar is. De kosten houden verband met de algemene economische activiteiten van de onderneming.

declaraties

Twijfel over facturen blokkeert aftrek voorbelasting

Rechtbank Zeeland-West-Brabant oordeelt dat een bv onvoldoende aannemelijk maakt dat zij recht heeft op de volledige aftrek van voorbelasting. De inspecteur heeft de niet-onderbouwde voorbelasting daarom terecht nageheven.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Masterclass Overdrachtsbelasting | PE Accreditatie

Meerdaagse opleiding Vastgoedfiscaliteiten

Online cursus Eindejaarstips

Masterclass Fiscaliteiten in de Eigenwoningregeling

Stoomcursus Vastgoedrekenen en -financieren

Opleidingen

Nationaal Btw Congres 2026

Online cursus BTW, factuurvereisten en ViDA

Online cursus Btw-aangifte | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA

Masterclass Overdrachtsbelasting | PE Accreditatie

AGENDA

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Webinar Fiscale wijzigingen 2027 | PE Accreditatie

Online cursus Btw-aangifte | PE Accreditatie

Online cursus Staken van de onderneming: (turbo)liquidatie, WHOA liquidatie akkoord | PE Accreditatie

Masterclass Overdrachtsbelasting | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×