• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Btw-plicht CLO’s opnieuw bekeken

26 januari 2021 door Anne-Marie Noordenbos

Staatssecretaris Vijlbrief heeft antwoord gegeven op Kamervragen over het bericht ‘Miljardenvermogen vlucht uit Nederland wegens btw-plicht’. Hij wil ruim voor de afloop van de overgangstermijn op 1 juli 2021 duidelijkheid geven voor collateralized loan obligations (CLO’s).

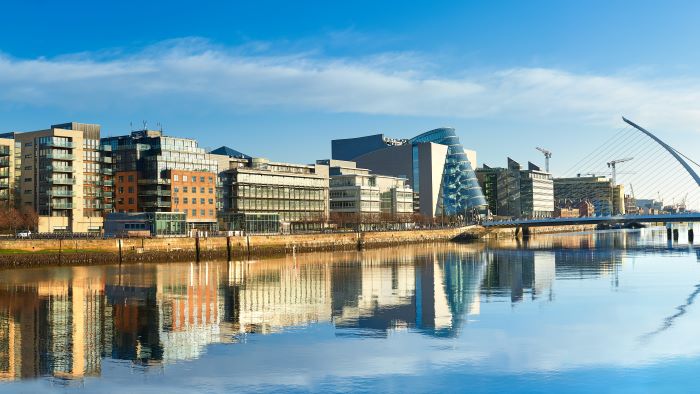
Door het beëindigen van de btw-vrijstelling voor beleggingsfondsen worden CLO’s btw-plichtig. Volgens gegevens van onderzoeksbureau Atlantic Star Consulting verplaatsten fondsbeheerders € 32 miljard van Nederland naar Ierland. 

Vijlbrief geeft aan dat met de Europese harmonisatie van de wetgeving over de erkenning van en het toezicht op beleggingsfondsen, de beoordelingsvrijheid van lidstaten begrensd is. Als vrijgestelde collectieve beleggingsfondsen moeten worden beschouwd: beleggingen die onder de icbe-richtlijn (2009/65/EG) vallen en binnen dat kader aan bijzonder overheidstoezicht zijn onderworpen. Daarnaast gaat het om fondsen die geen icbe zijn, maar dezelfde kenmerken als deze instellingen vertonen en dus dezelfde handelingen verrichten of op zijn minst zodanig vergelijkbaar zijn met deze instellingen dat zij ermee concurreren. Dit vereist deelneming door meerdere beleggers, waarbij de inleg wordt belegd volgens het beginsel van risicospreiding en de deelnemers direct delen in de rendementen en risico’s van de beleggingen door de beheerder(s) van het fonds in de periode van hun deelname. Verder moet sprake zijn van daadwerkelijk, vergelijkbaar overheidstoezicht. Op verzoek van de branche is op dit laatste punt in overleg met toezichtspecialisten voorzien in het beleidsbesluit bijzonder overheidstoezicht

Meer duidelijkheid

De nieuwe, ruime uitleg van de Hoge Raad in de arresten van 4 december 2020 vereist een zorgvuldige bestudering van jurisprudentie, beleid, toezichtwetgeving en de feiten en omstandigheden van individuele situaties. Vijlbrief streeft ernaar om zo spoedig mogelijk duidelijkheid te geven aan de CLO’s, ruim voor afloop van de overgangstermijn per 1 juli 2021. Daarnaast is hij ook van plan het besluit bijzonder overheidstoezicht zo spoedig mogelijk aan te passen.

Meer informatie: Ministerie van Financien, 25 januari 2021
Filed Under: BTW, Btw en accijns, Btw en overdrachtsbelasting 2014, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Mkb-meldpunt voor overschrijding betaaltermijnen
Volgende artikel
Misdaad loont fiscaal niet

Reader Interactions

Gerelateerde berichten

Fiscale eenheid mag btw op werkruimtes in woning aftrekken

Hof ‘s-Hertogenbosch oordeelt dat de bouw- en inrichtingskosten van werkruimtes en een archiefruimte in de woning van een bestuurder algemene kosten zijn van de fiscale eenheid voor de btw. Een rechtstreeks verband met de verkoop van eten en drinken in de restaurants is niet nodig, zodat aftrek van voorbelasting mogelijk is.

Geen fiscale eenheid btw zonder bewijs van verwevenheid

Rechtbank Gelderland oordeelt dat een investeringsmaatschappij niet aannemelijk maakt dat zij met vier dochtervennootschappen een fiscale eenheid voor de btw vormt. De doorbelaste managementfees en andere kosten zijn daarom belast met btw.

wonen in een camper, anoniementarief

Standpunt reisbureauregeling

De Kennisgroep omzetbelasting heeft de vraag beantwoord of de verhuur van alleen een camper door een reisbureau kwalificeert als een reisdienst.

Standpunt reishandelingen en pro rata

De Kennisgroep omzetbelasting heeft de vragen beantwoord of de vergoeding voor reishandelingen moet worden opgenomen in de teller en de noemer van de pro rata en, zo ja, of dit dan het ontvangen bedrag of de marge moet zijn.

benzineaccijns

Standpunt teruggaafverzoek en doorwerking standstill-bepalingen

De Kennisgroep omzetbelasting heeft de vraag beantwoord of bij een teruggaafverzoek van een ondernemer uit een andere lidstaat rekening moet worden gehouden met btw-aftrekbeperkingen die volgens een standstill-bepaling gelden in de lidstaat van vestiging.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Auto van de zaak | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA

Masterclass Fiscaliteiten in de Eigenwoningregeling | PE Accreditatie

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


