• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Fiscale valkuilen bij werknemersparticipaties

3 februari 2026 door Sharog Susani

Tax Talks

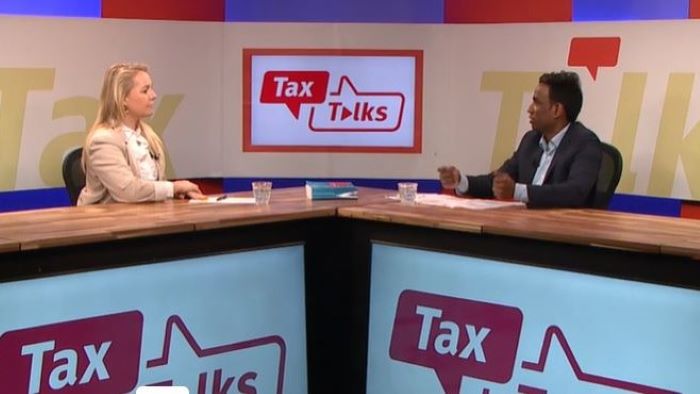
De fiscale behandeling van werknemersparticipaties is complex en kent vele varianten. In deze Tax Talks-focusuitzending bespreekt mr. Sathees Kengatharam met presentatrice mr. Charlotte Fokker de verschillende vormen van participatieregelingen en hun fiscale gevolgen, van bonussen tot aandelenplannen met lucratief belang.

Werknemersparticipaties verschijnen in vele gedaanten, van eenvoudige exitbonussen en cash-gebonden stock appreciation rights tot echte aandelenplannen. Het doel is belangenalignering en commitment van key-personeel, maar fiscaal levert dat snel complexe vragen op. Bij bonussen is de route doorgaans eenvoudig: loon in box 1 met bijbehorende loonheffing en in beginsel aftrekbaar voor de werkgever. Bij aandelenparticipaties ligt dat anders: als de werknemer niet de economische marktwaarde betaalt, ontstaat bij verkrijging een loonbestanddeel dat direct loonheffing kan veroorzaken en leidt de waarderingsvraag aan de voorkant in de praktijk vaak tot discussie met de Belastingdienst.

Beloning of kapitaal?

De bepalende toets is of het voordeel moet worden aangemerkt als beloning voor arbeid of als rendement op kapitaal. Dat onderscheid raakt aan instapprijs, vesting-schema’s en het genietingstijdstip. Bij kortingen of gratis toekenningen wordt het verschil tussen werkelijke waarde en betaalde prijs als loon in aanmerking genomen; bij vestingmomenten ontstaat aanspraak op heffing zodra de verkrijging onvoorwaardelijk wordt. Structuren zoals reverse vesting, leningfinanciering met zakelijke rente en het gebruik van SAR’s of hurdle-afspraken beïnvloeden wanneer en hoe zwaar wordt afgerekend. Praktisch knelpunt is de waardering van managementaandelen bij private equity-transacties: andere risico- en rendementsprofielen maken een één-op-één vertaalslag van transactieprijs naar individuele verkrijging problematisch.

Lucratief belang en structuurkeuzes

Als een participatie met relatief lage inleg een potentieel buitensporig rendement mogelijk maakt, kan de lucratiefbelangregeling van toepassing zijn; voordelen blijven dan in box 1 belast en vermijden zo een route naar de (forfaitaire of toekomstige) box 3-heffing. De wet (onder meer artikel 3.92) beschrijft de voorwaarden; in de praktijk is zorgvuldig structureren nodig om zowel fiscale als civielrechtelijke eisen en doorstootverplichtingen te managen. Veel voorkomende alternatieven zijn de houding via een personal holding en de keuze voor een box-2-afhandeling bij verkoop (met doorstoot binnen kalenderjaar), maar die route vereist aandacht voor deelnemingsvrijstelling, vennootschapsrechtelijke kaders en mogelijke aftrekbeperkingen aan werkgeverszijde. Internationale aspecten en verdragsvragen voegen bovendien extra complexiteit toe: woon- en bronstaatheffingsrechten, toepasselijke verdragsartikelen en grensoverschrijdende houderschappen beïnvloeden de uiteindelijke heffingspositie.

Meer informatie
Tijdens de focusuitzending licht mr. Sathees Kengatharam de voorbeelden en knelpunten nader toe en bespreekt hij praktijkoplossingen en valkuilen. Klik hier voor een compilatie van de uitzending.

Tax Talks
Tax Talks is hét online learning platform voor mkb-adviseurs. 30x per jaar verschijnt een item dat je via het online platform kunt bekijken; na afronding van de kennistoets ontvang je een certificaat en PE-punten.


Meer informatie en aanmelden

Wet:  art. 3.92 Wet inkomstenbelasting

Filed Under: Arbeid & loon, Fiscaal nieuws, Inkomstenbelasting, Nieuws

Reageer
Vorige artikel
Voetbalbezoek dga kwalificeert als loon in natura
Volgende artikel
Beantwoording Kamervragen Side-by-Side-pakket minimumbelasting (Pijler 2)

Reader Interactions

Gerelateerde berichten

Topclub verliest belastingzaak na transfer naar Engeland: 75% heffing blijft staan

Een Nederlandse profvoetbalclub moet pseudo-eindheffing betalen over excessieve vertrekvergoedingen aan een speler die naar Engeland vertrok. Rechtbank Noord-Holland oordeelt dat drie opeenvolgende spelerscontracten voor de loonbelasting als één doorlopende dienstbetrekking moeten worden beschouwd. Ook de financiële problemen van de club bieden geen uitkomst.

herziening btw jongvee en melkkoeien na eind landbouwregeling

Arbeidsvergoeding maakt resultaatsverdeling niet onzakelijk

Rechtbank Gelderland oordeelt dat een arbeidsvergoeding van € 57.000 aan een echtgenoot binnen een maatschap niet leidt tot een onzakelijke resultaatsverdeling. Dat de andere maat daardoor een verlies uit onderneming heeft, maakt dat niet anders.

arbeidsrecht

Tweede uitgave Nieuwsbrief Loonheffingen 2027 gepubliceerd

De Belastingdienst heeft de tweede uitgave van de Nieuwsbrief Loonheffingen 2027 gepubliceerd. Hierin staan nieuwe onderwerpen en is het onderwerp ‘Geen arbeidskorting meer bij doorbetalen van bepaalde uitkeringen van UWV’ aangepast.

Frankrijk huis

Nota van wijziging wet fiscale stimulering startups en scaleups

De nota van wijziging bij de Wet fiscale stimulering start-ups en scale-ups beperkt de situaties waarin bij emigratie van werknemers met aandelenopties een conserverende aanslag wordt opgelegd. Daarnaast worden de voorwaarden voor toepassing van de fiscale aandelenoptieregeling aangepast aan het Europese staatssteunrecht en worden enkele omissies hersteld.

Geen box 3-vrijstelling voor Nederlandse EOB-medewerker

Een werknemer van het Europees Octrooibureau met de Nederlandse nationaliteit heeft geen recht op vrijstelling van box 3. Hof Den Haag ziet geen verboden ongelijke behandeling ten opzichte van bepaalde buitenlandse werknemers van het EOB.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Gebruikelijk loon 2027 | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Webinar zzp dossier, wanneer is er wel of niet sprake van schijnzelfstandigheid? | PE Accreditatie

Online cursus Gebruikelijk loon 2026

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×


