• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

De juridische splitsing als herstructureringsinstrument

16 februari 2022 door Michel Halters

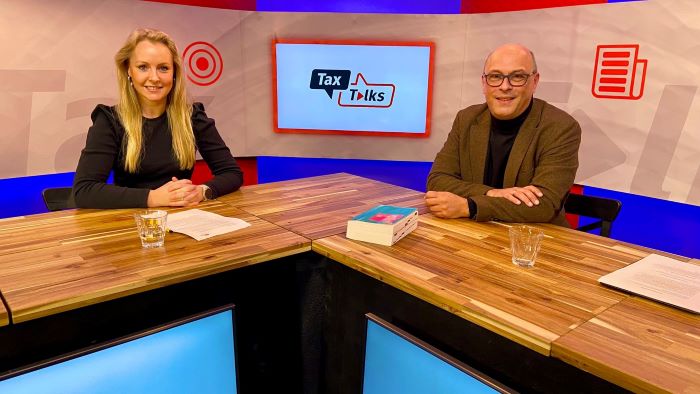
Met een juridische splitsing kan een herstructurering zowel civielrechtelijk als fiscaal op een gunstige manier tot stand komen. Drs. Mark Nieuweboer bespreekt met mr. Charlotte Fokker in de Tax Talks focusuitzending van februari 2022 de voor- en nadelen van de splitsing en belangrijke valkuilen.

Naast de juridische splitsing zijn er fiscaal nog enkele andere faciliteiten om een herstructurering tot stand te brengen. Denk daarbij aan de fiscale eenheid en de bedrijfsfusieregeling. Bij een fiscale eenheid mag je een ontgaansmotief hebben. Er geldt daarbij geen antimisbruik-eis. Een hele grote beperking is art. 15ai Wet Vpb. Bij verbreking van de fiscale eenheid binnen zes jaar, moet er alsnog worden afgerekend met de fiscus over stille reserves op bedrijfsmiddelen die overgedragen zijn. Bij een splitsing of fusie geldt een minder zware sanctie. In beginsel geldt een vervreemdingsverbod van de aandelen in de verkrijgende vennootschap. Maar bij zakelijke redenen kan de belastingplichtige tegenbewijs leveren. Als de splitsing of fusie niet als hoofddoel heeft het ontgaan of uitstellen van belastingen, dan leidt de splitsing of fusie niet tot een afrekening met de fiscus.

Splitsing en overdrachtsbelasting

Een belangrijke valkuil bij afsplitsingen, is de overdrachtsbelasting. Bij overdracht van vastgoed binnen een concern is het mogelijk dat de verkrijgende vennootschap een onroerendezaaklichaam wordt. De aandeelhouder krijgt dan aandelen in een onroerendezaaklichaam en dat is een belaste verkrijging voor de overdrachtsbelasting. Heb je dat niet in de gaten dan kost je dat 8% overdrachtsbelasting.

In de focusuitzending van Tax Talks behandelt drs. Mark Nieuweboer de splitsingsvrijstelling in de vennootschapsbelasting en overdrachtsbelasting. Daarbij ook aandacht voor het onlangs gewezen arrest (ECLI:NL:HR:22:17). Ook gaat drs. Mark Nieuweboer in op het goedkeurend beleid bij verkrijging van aandelen in een onroerendezaaklichaam na splitsing.

Kijk hier naar een compilatie

Méér weten?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (30x per jaar) wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten. Bent u nog geen abonnee? > Neem dan nu een kennismakingsabonnement voor slechts € 95.

Wet: art. 14a Wet Vpb, art. 15 lid 1 sub h WBRV en art. 5c Uitv besl RV

Filed Under: BTW & overdrachtsbelasting, Fiscaal nieuws, Nieuws, Vennootschapsbelasting

Reageer
Vorige artikel
Handboek Loonheffingen 2022 gepubliceerd
Volgende artikel
Geen wettelijke grondslag verplichten eHerkenning

Reader Interactions

Gerelateerde berichten

rentevergoeding

Totale vergoeding bepaalt zakelijkheid concernfinanciering

Hof Den Haag oordeelt dat de totale vergoedingen voor verschillende kredietfaciliteiten binnen een concern te hoog zijn. Bij de beoordeling van de zakelijke rente mag worden uitgegaan van de totale kosten van de faciliteit en van marktgegevens die bij het aangaan van de financiering beschikbaar waren.

Vouchers in de btw volgens wetgeving en rechtspraak

Sinds de invoering van de Europese btw-voucherregels in 2019 lijkt het wettelijke kader voor vouchers op het eerste gezicht helder. Er wordt onderscheid gemaakt tussen vouchers voor enkelvoudig gebruik (SPV’s) en vouchers voor meervoudig gebruik (MPV’s), waarbij elk type een eigen btw-behandeling kent. Ook heeft de Staatssecretaris van Financiën een uitgebreid besluit gepubliceerd over de... lees verder

douane aanpak accijnsfraude

Maatregelen aangekondigd voor betere rechtsbescherming ondernemers bij douanegeschillen

Staatssecretaris van Financiën Eerenberg onderschrijft de aanbevelingen van de Inspectie belastingen, toeslagen en douane (IBTD) over de rechtsbescherming van ondernemers bij douanegeschillen. Volgens de staatssecretaris herkent de Douane zich in het geschetste beeld en gaat zij actief aan de slag met verbeteringen. De IBTD onderzocht hoe de Douane in de praktijk invulling geeft aan de... lees verder

fiscale eenheid

Fiscale motieven staan renteaftrek concernlening in de weg

Hof Amsterdam oordeelt dat de rente op een aandeelhouderslening niet aftrekbaar is door toepassing van art. 10a Wet Vpb 1969. De bv maakt niet aannemelijk dat zakelijke motieven doorslaggevend waren voor de interne herstructurering en financiering.

Aanhorigheden boerderij vallen onder verlaagde 2%-tarief

Gerechtshof 's-Hertogenbosch oordeelt dat schuren, een paardenbak en een weiland op een boerenerf allemaal als aanhorigheden bij de woning kwalificeren, waardoor het verlaagde 2%-tarief overdrachtsbelasting van toepassing is op de volledige verkrijging.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus BTW, factuurvereisten en ViDA

Nationaal Btw Congres 2026

Masterclass Btw-processen in SAP S/4HANA

Stoomcursus btw en internationaal zakendoen

AGENDA

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Cursus Contracteren en managen van AI-systemen | PE Accreditatie

Verdiepingscursus Internationale aspecten loonheffing | PE Accreditatie

Pitstop casuscollege bedrijfsopvolging | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus CV en bedrijfsopvolging

Online cursus Schenken en lenen in familieverband

Meerdaagse opleiding Vastgoedfiscaliteiten

Stoomcursus AI voor Fiscale professionals

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×