• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

A-G: Deliveroo-bezorgers zijn in dienstbetrekking werkzaam

20 juni 2022 door Michel Halters

deliveroo arrest

De A-G vindt het voor de vraag of de werkzaamheden van maaltijdbezorgers in dienstbetrekking zijn uitgeoefend van belang dat het werk organisatorisch is ingebed in de onderneming van de werkverschaffer.

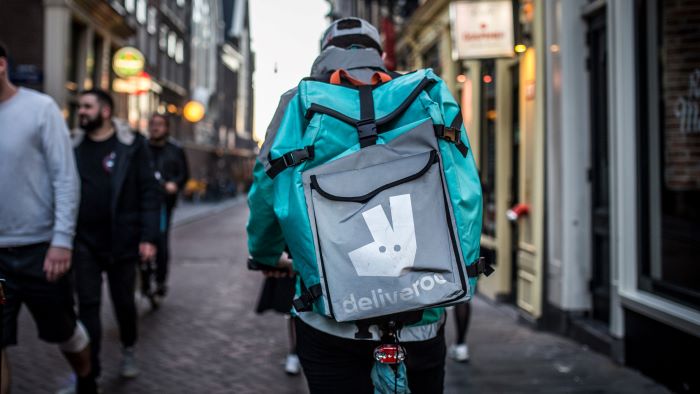
Deliveroo koppelt via een platform onafhankelijke restaurants via een bestel- en betaalsysteem aan klanten. Die kunnen bij Deliveroo online maaltijden bestellen en de bezorgers van Deliveroo brengen die maaltijden bij de klanten thuis. Aanvankelijk waren de bezorgers bij Deliveroo in dienst op basis van een arbeidsovereenkomst, een min-max oproepcontract. Per februari 2018 heeft Deliveroo besloten de arbeidsovereenkomsten met de bezorgers niet meer te verlengen. Vanaf juli 2018 werken de bezorgers alleen nog op basis van een opdrachtovereenkomst. De bezorger moest zich als ondernemer inschrijven in het handelsregister van de KvK. Hij moest ook een btw-nummer hebben. De bezorger kreeg per bestelling een vast bedrag per bezorging. Zowel de Kantonrechter Amsterdam als het Hof Amsterdam hebben geoordeeld dat de rechtsverhouding tussen Deliveroo en de bezorgers is aan te merken als een arbeidsovereenkomst.

Het cassatieberoep

In cassatie bij de Hoge Raad is in geschil of de rechtsverhouding tussen Deliveroo en de bezorgers is te beschouwen als een dienstbetrekking.

Contractsbepalingen van ondergeschikt belang

De A-G is van oordeel dat de contractsbepaling dat de maaltijdbezorger vrij is om zich te laten vervangen niet aan het aanmerken van de overeenkomst tussen Deliveroo en de bezorgers als arbeidsovereenkomst in de weg staat. Evenmin de vrijheid van de bezorger om te werken wanneer hij of zij dat wil.

Invulling van het gezagscriterium

Het gaat bij de vraag of er een dienstbetrekking is vooral om de invulling van het criterium ‘in dienst van de andere partij’ (het gezagscriterium). Volgens de A-G is het bij de invulling van dit criterium belangrijk of het werk organisatorisch is ingebed in de onderneming van de werkverschaffer (Deliveroo). Daarvan zal al snel sprake zijn als de werkzaamheden een wezenlijk onderdeel zijn van de bedrijfsvoering van de opdrachtgever. Alleen als de opdrachtnemer zelfstandig ondernemer is, is geen sprake van organisatorische inbedding van het werk in de onderneming van de opdrachtgever. Het één sluit het ander uit. Bij vaststelling of het werk organisatorisch is ingebed in de onderneming van de opdrachtgever gaat het vooral om de feitelijke uitvoering van de werkzaamheden. Dat is ook in overeenstemming met de rechtspraak van het HvJ.

Wet: art. 7:610 BW

Bron: Parket bij de Hoge Raad 17 juni 2022, ECLI:NL:PHR:2022:578, 21/02090
Filed Under: Arbeid & loon, Fiscaal nieuws, Loonbelasting, Nieuws

Reageer
Vorige artikel
Fiscus moet verzending aan specifiek postbedrijf aantonen
Volgende artikel
Hoge Raad: hof hanteert juiste maatstaf individueel bezwaar box 3

Reader Interactions

Gerelateerde berichten

pensioenwet

CBS verlaagt prognose levensverwachting

De levensverwachting van 65-jarigen stijgt minder snel dan eerder werd verwacht. Volgens de nieuwste prognose van het Centraal Bureau voor de Statistiek (CBS) leven mensen die in 2032 de leeftijd van 65 jaar bereiken gemiddeld nog 21,08 jaar. Deze bijstelling is van belang voor de vaststelling van de AOW-leeftijd in 2032.

Inspecteur moet te weinig loonheffing verhalen op UWV

Rechtbank Noord-Nederland oordeelt dat de inspecteur de door het UWV te weinig ingehouden loonheffing niet via de aanslag IB/PVV op de uitkeringsgerechtigde mag verhalen. Gelet op het evenredigheidsbeginsel had de inspecteur het bedrag bij het UWV moeten ophalen.

personeel fabriek

Kabinet zet in op meer nieuwkomers aan het werk

Minister Aartsen (Werk en Participatie) wil dat vier dagen werken de norm wordt voor statushouders die inburgeren. Aartsen ondertekende met werkgeversorganisaties afspraken die ervoor moeten zorgen dat veel meer nieuwkomers aan het werk gaan.

Personeel-arbeidsvoorwaardennota 2023

Detachering: aanpak onrechtmatige route en administratieve lasten

Het kabinet wil voorkomen dat derdelanders van buiten de EU via een ander Europees land direct in Nederland gaan werken. Deze vorm van detachering wordt op steeds grotere schaal gebruikt om Nederlandse regels te omzeilen. Minister Vijlbrief informeert de Kamer daarnaast over de sterke groei van het aantal gedetacheerde derdelanders en mogelijke maatregelen om administratieve... lees verder

vrachtwagen snelweg

Kabinet verhoogt en indexeert boetes voor arbeidswetten

Het kabinet verhoogt de boetenormbedragen voor vijf arbeidswetten met circa 21,7 procent en wil de boetes daarna jaarlijks indexeren. Daarmee wil het kabinet de naleving stimuleren, arbeidsmisstanden verminderen en de positie van kwetsbare werknemers verbeteren.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Gebruikelijk loon 2026

Webinar zzp dossier, wanneer is er wel of niet sprake van schijnzelfstandigheid? | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Online cursus Gebruikelijk loon 2027 | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×