• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW & Overdrachtsbelasting
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Thuiswerkvergoeding toekennen kan problematisch zijn

27 januari 2022 door Remco Latour

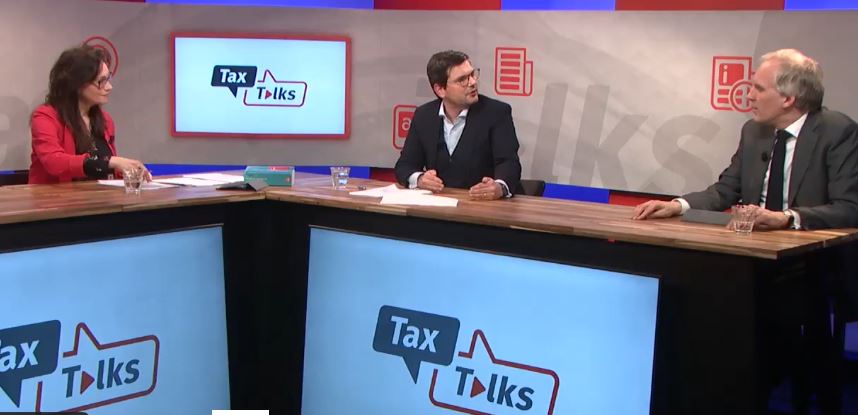
In de Tax Talks live uitzending van 25 januari 2022 heeft dr. Frank Werger duidelijk gemaakt dat er nog wat haken en ogen zitten aan de nieuwe thuiswerkvergoeding.

De kans is aanzienlijk dat na de coronacrisis nogal wat werknemers aan thuiswerken blijven doen. Desnoods een à twee dagen per week. In dat geval is de vraag wat de werkgever aan deze deels thuiswerkende werknemers onbelast mag vergoeden. Het eerste dat naar boven komt, is de vrijgestelde thuiswerkvergoeding van € 2 per thuiswerkdag. Geeft de werkgever een vaste vergoeding aan een werknemer die op minimaal 128 dagen per kalenderjaar thuiswerkt? Dan mag hij deze vergoeding berekenen alsof de werknemer hooguit 214 dagen per kalenderjaar thuiswerkt. Onder de vergoeding van € 2 vallen veel kosten van thuiswerken onder de vergoeding, zoals gas, water, licht, koffie, thee en toiletpapier. Het is volgens Werger echter lastig te zeggen of deze vergoeding de werkgever veel soelaas gaat bieden.

Werkgever moet thuiswerkdagen aantonen

Aan de ene kant ziet de nieuwe faciliteit onder andere op kosten, waarvoor de werkkostenregeling geen faciliteit bevatte als deze kosten buiten de werkplek plaatsvonden. Verder legt de vergoeding van € 2 geen beslag op de vrije ruimte. Bovendien heeft de werkgever te maken met een relatief lichte bewijslast, omdat het een forfaitaire vergoeding betreft. Aan de andere kant moet de werkgever kunnen aantonen op hoeveel dagen zijn werknemer thuiswerkt. Werger wijst erop dat de fiscus in principe uitgaat van wat de werkgever en de werknemers zijn overeengekomen. Het aantal thuiswerkdagen is bijvoorbeeld contractueel vast te leggen. Maar Werger vraagt zich af of de Belastingdienst tijdens een controle de overeenkomst afdoende bewijs vindt.

Combinatie met reiskostenvergoeding

Vervolgens rekent Werger uit wat is veranderd voor een werknemer die in de regel twee dagen vanuit huis werkt en drie dagen op kantoor. In dit voorbeeld stelt hij de enkele reisafstand tussen woning en werk op 25 kilometer. Onder de oude situatie had de werknemer recht op een reiskostenvergoeding op jaarbasis van 214 dagen x 2 x 25 km x € 0,19/km = € 2.033. Een werknemer mag echter over dezelfde dagen niet zowel een thuiswerkvergoeding als een reiskostenvergoeding ontvangen. In de nieuwe situatie ontvangt hij dus 3/5 x 214 dagen x 2 x 25 km x € 0,19/km = € 1.220 (afgerond). Zijn thuiswerkvergoeding bedraagt 2/5 x 214 x € 2 = € 172. Het totaal is nu slechts € 1.392. Dit verschil vloeit voort uit het feit dat de werkgever in de nieuwe situatie moet werken met het werkelijke thuiswerkpatroon. Werger voorziet daarom problemen in de uitvoering.

Internetvergoeding thuis

Werger oppert dat het misschien mogelijk is om werknemers een internetvergoeding toe te kennen die op grond van het noodzakelijkheidscriterium onbelast is. Maar daaronder kan ook de internetaansluiting of de Simkaart vallen. Met enig naspeurwerk zou de werkgever aan de bewijslast kunnen voldoen. Eventueel kan de werkgever een eigen bijdrage van de werknemer voor privégebruik in mindering brengen op de vergoeding.

Wet: art. 31 en 31a, tweede lid, onderdeel k Wet LB

Kijk hier naar een compilatie van de uitzending

Méér weten?

Tax Talks is hét online learning platform voor fiscalisten. Wekelijks (40x per jaar) wordt een webinar of e-learning beschikbaar gesteld die u via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvangt u een certificaat en PE-punten. Bent u nog geen abonnee? > Neem dan nu een kennismakingsabonnement voor slechts € 95.

Filed Under: Arbeid & loon, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
NOW: aanvraag, vaststelling en wijzigingen
Volgende artikel
Voorkom fraus legis, pas huwelijkse voorwaarden tijdig aan

Reader Interactions

Gerelateerde berichten

arbeidsrecht

Standpunt Kennisgroep ROW geactualiseerd

De Kennisgroep ROW heeft standpunt KG:059:2025:3 geactualiseerd. In de geactualiseerde versie is een verwijzing opgenomen naar het standpunt van de kennisgroep aanmerkelijk belang met nummer KG:003:2026:4.

A-G: wettelijke rente over ontslagvergoeding is geen negatief loon

A-G Koopman concludeert dat wettelijke rente die een ex-werknemer betaalt over een terug te betalen ontslagvergoeding geen negatief loon vormt. De rente vindt niet geheel en rechtstreeks haar oorzaak in de voormalige dienstbetrekking.

zzp- wet dba

Stand van zaken Zelfstandigenwet

Het kabinet wil met een nieuwe Zelfstandigenwet meer rust en duidelijkheid bieden aan zelfstandigen en opdrachtgevers. De wet moet duidelijke spelregels bieden, schijnzelfstandigheid tegengaan en tegelijkertijd de bestaande bescherming van werknemers intact laten.

woning leeg

Afschaffing inhouding huisvestingskosten voor arbeidsmigranten

Het kabinet schaft de mogelijkheid voor werkgevers af om huisvestingskosten in te houden op het minimumloon. Minister Vijlbrief wil de maatregel zoveel mogelijk gelijktijdig invoeren met de Wet passende huurcontracten, die arbeidsmigranten meer huurbescherming moet bieden.

loon tijdens ziekte

Geen arbeidskorting over ziektewetuitkering na einde dienstverband

Rechtbank Gelderland oordeelt dat een ziektewetuitkering geen inkomen uit tegenwoordige dienstbetrekking vormt als de dienstbetrekking door de ziekmelding is geëindigd. De man heeft daarom over de ziektewetuitkering geen recht op arbeidskorting.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Verdiepingscursus Internationale aspecten loonheffing | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen

Online cursus Gebruikelijk loon 2026

Masterclass Management- en werknemersparticipatie

Webinar zzp dossier, wanneer is er wel of niet sprake van schijnzelfstandigheid?

AGENDA

Online Basistraining AI voor de fiscale praktijk

Online cursus Technisch aanmerkelijk belang | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Cursus Contracteren en managen van AI-systemen | PE Accreditatie

Verdiepingscursus Internationale aspecten loonheffing | PE Accreditatie

Pitstop casuscollege bedrijfsopvolging | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

Online cursus CV en bedrijfsopvolging

Online cursus Schenken en lenen in familieverband

Meerdaagse opleiding Vastgoedfiscaliteiten

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×



