• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Meer fiscale begeleiding van echtscheidingsconvenant nodig

22 april 2025 door Remco Latour

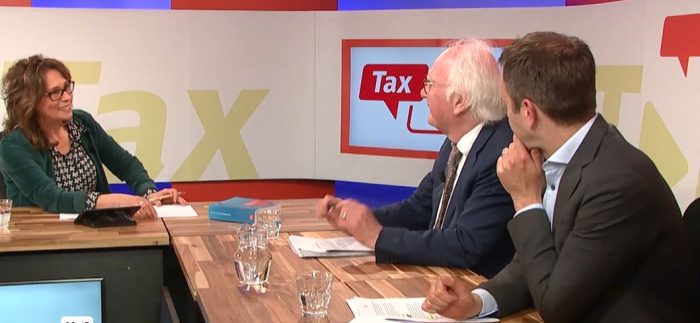
Prof. mr. Gerard Meussen constateert in de Tax Talk Live uitzending van 15 april 2025 dat bij veel echtscheidingsconvenanten onvoldoende fiscale begeleiding plaatsvond.

Het verwerken van de partneralimentatie in de aangifte inkomstenbelasting blijkt in de praktijk vaak een lastige aangelegenheid. Volgens Meussen maakt de problematiek met betrekking tot de eigen woning of de huurwoning in combinatie met partneralimentatie het eigenlijk altijd lastig. Een van de ex-partners zal doorgaans de echtelijke woning verlaten. De vraag komt dan op wie de rente en aflossing op de hypotheekrente of de huur doorbetaalt.

Is partneralimentatie niet altijd aftrekbaar?

Marit Muller-van Zeijl RB stelt dat het soms lijkt alsof partneralimentatie niet altijd aftrekbaar is. Meussen meent dat dit komt doordat iemand soms voelt alsof hij partneralimentatie heeft betaald, terwijl dit juridisch gezien niet het geval is. Het idee van Meussen is dat de fiscale begeleiding van echtscheidingen heel vaak achterwege blijft. De ex-echtgenoten tekenen onder het maken van allerlei veronderstellingen het echtscheidingsconvenant. Pas daarna moet iemand gaan uitleggen wat de fiscale gevolgen zijn. Vaak hebben de ex-echtgenoten bovendien geen zin om het echtscheidingsconvenant aan te passen als later de omstandigheden wijzigen. Zo kan het gebeuren dat een van de ex-echtgenoten in financiële moeilijkheden belandt. De andere ex-echtgenoot kan zich dan moreel verplicht voelen om meer aan partneralimentatie te betalen dan waartoe hij verplicht is op grond van het echtscheidingsconvenant. Tenzij schriftelijk vastgelegd, is de betaling op grond van zo’n morele verplichting niet aftrekbaar.

Tax Talks

Tax Talks is hét online learning platform voor mkb-adviseurs. 30x Per jaar wordt een item beschikbaar gesteld dat je via het online platform kunt bekijken. Na het afronden van de bijbehorende kennistoets ontvang je een certificaat en PE-punten.

Meer informatie en aanmelden

Nihilbeding

In een echtsscheidingsconvenant wil men ook nog wel eens een nihilbeding aantreffen. Een nihilbeding houdt in dat de ex-echtgenoten tegenover elkaar geen alimentatieverplichtingen hebben. Maar in sommige situaties doet de ene ex-partner afstand van zijn rechtop partneralimentatie in ruil voor een overbedeling. De economische realiteit is dan dat de alimentatieverplichting is afgekocht. De overbedeelde partner heeft de partneralimentatie in natura ontvangen en is daarover inkomstenbelasting verschuldigd. Bij de andere ex-echtgenoot bestaat in dat geval recht op aftrek van partneralimentatie. Ook vanwege zulke situaties is begeleiding van een fiscaal adviseur, naast begeleiding van een advocaat, wellicht wenselijk.

Wet: art. 3.101 Wet IB 2001

Filed Under: Estate Planning, Fiscaal nieuws, Nieuws

Reageer
Vorige artikel
Schijn van vooringenomenheid door annotatie in tijdschrift
Volgende artikel
Partnerfaciliteiten erfbelasting ondanks kort partnerschap

Reader Interactions

Gerelateerde berichten

Voorgewende dwaling voorkomt vermindering schenkbelasting

Hof ’s-Hertogenbosch oordeelt dat een beroep op dwaling over de gevolgen van een faillissement voor de BOR is voorgewend. De civielrechtelijke vernietiging van de schenking geeft daarom geen recht op vermindering van de schenkbelasting.

Boerderij met mestsilo

Nieuwe versie hulpmiddel Waarde Going Concern beschikbaar

Het hulpmiddel Waarde Going Concern is weer beschikbaar voor de jaren 2024 tot en met 2026. Met het hulpmiddel kan de waarde going concern worden berekend van een agrarisch bedrijf dat door een erfenis of schenking is verkregen. Deze waarde is nodig voor de aangifte erfbelasting of schenkbelasting.

Standpunt herroepelijke schuldigerkenning uit vrijgevigheid en box 3 verduidelijkt

De Kennisgroep inkomstenbelasting niet-winst heeft het standpunt over de herroepelijke schuldigerkenning uit vrijgevigheid en box 3 verduidelijkt. In het standpunt is verduidelijkt dat het achterwege laten van de zakelijkheidstoets voor reguliere voordelen bij een rente van 6% enkel geldt in situaties zoals beschreven in het standpunt.

Terugschenkafspraak kan renteaftrek familiehypotheek kosten

Een terugschenkafspraak bij een familiehypotheek kan de hypotheekrenteaftrek kosten.

echtscheiding

Uitkering bij scheiding uit huwelijkse voorwaarden is schenking

Een in huwelijkse voorwaarden opgenomen uitkering bij echtscheiding vormt een schenking onder opschortende voorwaarde. De vrijstelling voor het voldoen aan een natuurlijke verbintenis is niet van toepassing.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Digitale nalatenschap in de praktijk: regelen én afwikkelen

Specialisatieopleiding Erfrecht | PE Accreditatie

Pitstop casuscollege bedrijfsopvolging | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Online cursus Schenken en lenen in familieverband

AGENDA

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Verdiepingscursus Internationale estate planning | PE Accreditatie

Specialisatieopleiding Erfrecht | PE Accreditatie

Masterclass Vastgoedfiscaliteiten | PE Accreditatie

Stoomcursus Vastgoedrekenen en -financieren | PE Accreditatie

Online cursus Wet Fiscaal Kwalificatiebeleid Rechtsvormen (incl. aanpassing FGR) | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×

