• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Fraude door ex-partner maakt geen geldige afkoop lijfrente

1 april 2026 door Sharog Susani

Partneralimentatie per 1 januari 2020

Een lijfrente is niet afgekocht in de zin van de wet als de verzekeraar door fraude wordt bewogen tot uitbetaling zonder medeweten van de verzekeringnemer. Hof Arnhem-Leeuwarden vernietigt de aanslag IB/PVV 2018 en de revisierente.

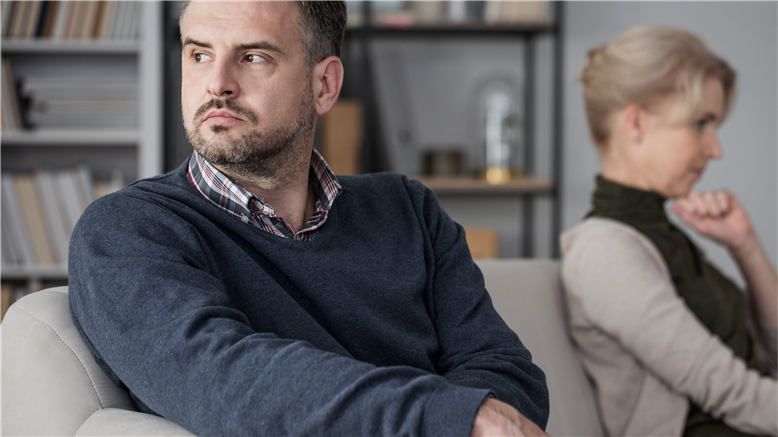
Een man heeft in het verleden een lijfrenteverzekering afgesloten waarvan hij de premies als uitgaven voor inkomensvoorzieningen in aftrek heeft gebracht. In 2018 keerde de verzekeraar de lijfrente af en maakte het nettobedrag over naar de rekening van zijn ex-partner. De man nam de afkoop niet op in zijn aangifte IB/PVV 2018. De inspecteur legde een aanslag IB/PVV 2018 op, bracht daarin de afkoopwaarde van € 14.901 als negatieve uitgaven voor inkomensvoorzieningen in aanmerking en berekende revisierente van € 2.980. De man stelde dat zijn ex-partner buiten zijn medeweten de verzekeraar met een vervalste handtekening had bewogen tot afkoop en uitbetaling. In geschil is of de afkoopwaarde terecht bij de man in aanmerking is genomen en of de revisierente terecht in rekening is gebracht.

Geen afkoop bij fraude door ex-partner

Het hof acht aannemelijk dat de man de verzekeraar in 2018 niet heeft gevraagd de lijfrente af te kopen. De onjuiste verklaringen die de man en zijn belastingadviseur aanvankelijk bij de inspecteur aflegden, zijn verklaarbaar doordat zij lange tijd dachten dat de discussie ging over een andere polis — gekoppeld aan de echtelijke woning — en niet over zijn eigen pensioenpotje. De brief van de verzekeraar over de fiscale gevolgen van de afkoop was verstuurd naar het adres van de ex-partner, zodat de man van de inhoud niet op de hoogte was. Nadat de man bewijs leverde dat hij na de echtscheiding een nieuwe handtekening is gaan gebruiken, bevestigde de verzekeraar na fraudeonderzoek dat de handtekening op het uitbetalingsverzoek niet van de man afkomstig is, dat zij is misleid en dat zij de polis heeft hersteld.

Geen revisierente zonder geldige afkoop

Omdat alleen de man als verzekeringnemer het recht had de lijfrente te doen afkopen en hij dat recht niet heeft uitgeoefend, concludeert het hof dat geen sprake is van een afkoop in de zin van artikel 3.133 Wet IB 2001. De stelling van de inspecteur dat fraude door een derde ook als afkoop moet worden aangemerkt, vindt geen steun in het recht. De afkoopwaarde is ten onrechte tot het inkomen van de man gerekend, zodat de aanslag wordt verminderd en de revisierente wordt vernietigd. Het verzoek om schadevergoeding wijst het hof af: de inspecteur heeft niet onrechtmatig gehandeld door op grond van de renseignering en de aanvankelijke verklaringen van de man een afkoop in de aanslag te verwerken.

Wet: art. 3.133 en art. 3.137 Wet IB 2001 en art. 30i AWR

Bron: Gerechtshof Arnhem-Leeuwarden, 17-03-2026, ECLI:NL:GHARL:2026:1654, 24/1041 | NDFR
Filed Under: Financiële planning, Fiscaal nieuws, Inkomstenbelasting, Nieuws

Reageer
Vorige artikel
TK wil onderzoek naar doorschuifregeling bij huwelijksvermogensrechtelijke overgangen in box 3
Volgende artikel
Geen verplichte clusterbenadering bij verliesverrekening

Reader Interactions

Gerelateerde berichten

student online

Collegegeld vóór binnenlandse belastingplicht betaald: geen scholingsaftrek over 2015

Een buitenlandse student krijgt geen scholingsaftrek over 2015 omdat zij het collegegeld betaalde voordat zij binnenlands belastingplichtig werd.

Onderzoekers: behoud AOW, maar maak stelsel betaalbaarder en eenvoudiger

De AOW en aanvullende inkomensregelingen beschermen ouderen goed tegen armoede, maar de kosten lopen door de vergrijzing fors op. Een ingrijpende hervorming van de AOW is niet nodig, concludeert een interdepartementale werkgroep. Wel ziet zij mogelijkheden om miljarden te besparen door fiscale voordelen voor ouderen te beperken.

kapitaalverzekering

Vermogensgrenzen zorgtoeslag fors omlaag per 2027

De vermogensgrenzen voor de zorgtoeslag worden per 1 januari 2027 aanzienlijk verlaagd. Door een wettelijke verlaging en de jaarlijkse indexatie vervalt het recht op zorgtoeslag bij een vermogen boven € 119.122 voor alleenstaanden en € 158.748 voor toeslagpartners.

Lijfrente-uitkering belast ondanks niet-afgetrokken premies

Rechtbank Gelderland oordeelt dat een lijfrente-uitkering volledig belast is, ondanks de stelling dat de premies nooit zijn afgetrokken. Voor oudere premies staat een bewuste keuze om geen aftrek toe te passen aan de verruimde saldomethode in de weg, terwijl voor latere premies onvoldoende bewijs is geleverd.

box 3 rendement

Kabinet wil behandeling novelle box 3 vóór 2027 afronden

Het kabinet verzoekt de Eerste Kamer de novelle bij de Wet werkelijk rendement box 3 nog voor het einde van 2026 te behandelen. Staatssecretaris Eerenberg waarschuwt dat behandeling na 1 januari 2027 aanpassing van de inwerkingtredingsdatum en het dekkingspakket noodzakelijk maakt.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Specialisatieopleiding Vermogensstructurering

Masterclass Vermogen in box 1, 2 en 3: de afwegingen | PE Accreditatie

Online cursus toepassing box 3 in de praktijk | PE Accreditatie

AGENDA

Verdiepingscursus Tweetrapsmakingen opzetten en afwikkelen | PE Accreditatie

Verdiepingscursus Erven en schenken | PE Accreditatie

Masterclass Vermogen in box 1, 2 en 3: de afwegingen | PE Accreditatie

Masterclass Pillar 2 – Wet minimumbelasting 2024 (Pijler 2) | PE Accreditatie

Masterclass Fiscale aspecten fusies & overnames | PE Accreditatie

Verdiepende AI training voor de fiscale praktijk

Basistraining AI voor de fiscale praktijk

Online cursus afwaarderen & kwijtschelden van vorderingen | PE Accreditatie

Online cursus introductie participatieregelingen en lucratieve belangen | PE Accreditatie

Masterclass Management- en werknemersparticipatie | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×