• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer
  • Nieuwsbrief
  • Contact

Taxence

Taxence

  • Nieuws & achtergrond
    • Nieuws
    • Branchenieuws
    • Blogs
    • Verdieping
  • Thema’s
    • AI & Tax Technology
    • Arbeid & Loon
    • Belastingplan
    • BTW
    • BV & DGA
    • Duurzaamheid (ESG & CSRD)
    • Estate planning
    • Alle thema’s
  • Opleidingen
    • AI & Tax Tech
    • ESG & CSRD
    • Estate Planning
    • BTW
    • Vastgoed
    • Internationaal
    • Arbeid & Loon
    • Formeel
    • Familiebedrijven
    • VPB
    • Pensioen
  • Belastingplan
  • Carrière
    • Personalia
    • Vacatures
    • Vacature toevoegen
    • Partners
  • Vakinformatie
    • NDFR
    • Addify
    • JES! Knowledge
    • Fiscaal en meer
    • Tax talks
    • Vakblad Estate Planning
    • Specials
  • Kennisbank

Statutair bestuurders coöperatie in dienstbetrekking door formeel gezag

15 april 2026 door Sharog Susani

erflater

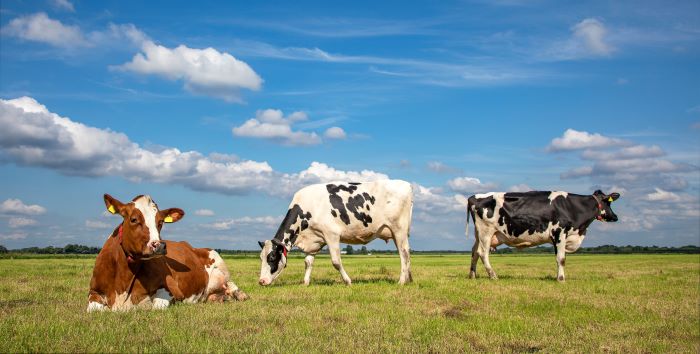
Hof Arnhem-Leeuwarden oordeelt dat de statutair bestuurders van een melkveehoudercoöperatie in een privaatrechtelijke dienstbetrekking staan; de formele gezagsverhouding is doorslaggevend.

Een coöperatie van melkveehouders heeft zes statutair bestuurders die allen IB-ondernemer zijn en vanuit hun eigen melkveebedrijf factureren aan de coöperatie. In januari 2020 voert de inspecteur een controle uit en constateert dat de statutair bestuurders in dienstbetrekking werken. Na een aanwijzing in het definitieve controlerapport van 21 juli 2020 sluit de coöperatie met elk van de bestuurders een overeenkomst van opdracht, gebaseerd op de door de Belastingdienst goedgekeurde modelovereenkomst ‘geen werkgeversgezag’. De inspecteur legt desondanks over de tijdvakken 1 juli 2020 tot en met 31 december 2020 en april 2021 tot en met november 2021 naheffingsaanslagen loonheffingen en een verzuimboete op. In geschil is of de statutair bestuurders in de onderhavige tijdvakken in dienstbetrekking stonden tot de coöperatie.

Formele gezagsverhouding is doorslaggevend

Hof Arnhem-Leeuwarden bevestigt de vaste rechtspraak van de Hoge Raad: bij de beoordeling van een gezagsverhouding tussen een natuurlijk persoon en een rechtspersoon geldt een formele benadering. Bepalend is dat de algemene ledenvergadering bevoegd is de statutair bestuurders te benoemen, te schorsen en te ontslaan. Dat de bestuurders zelfstandige melkveehouders zijn en dat de algemene ledenvergadering geen dagelijkse instructies geeft, doet daar niet aan af. De overeenkomsten van opdracht en het factureren vanuit de eigen IB-onderneming veranderen dat evenmin. Het hof ziet geen reden om aan te nemen dat de Hoge Raad in de Deliveroo- en Uber-arresten afstand heeft genomen van deze formele benadering voor gevallen als het onderhavige.

Pleitbaar standpunt sluit verzuimboete uit

Het hof vernietigt de verzuimboete. De coöperatie neemt een pleitbaar standpunt in: in de fiscaaljuridische literatuur bestaat twijfel over de vraag of de holistische benadering uit het Groen/Schoevers-arrest ook relevant kan zijn voor de kwalificatie van de arbeidsrelatie van statutair bestuurders. Mede gelet op de lopende discussie over het ondernemerschap als relevante omstandigheid – zichtbaar in de Deliveroo-procedure – acht het hof het standpunt naar objectieve maatstaven voldoende verdedigbaar. Dat is voldoende voor een pleitbaar standpunt, ook al slaagt de coöperatie inhoudelijk niet.

Wet: art. 10 Wet LB 1964 en art. 67c AWR

Bron: Gerechtshof Arnhem-Leeuwarden, 31-03-2026, ECLI:NL:GHARL:2026:2011, 23/3046 tm 23/3054 | NDFR

GenIA-L jurisprundentieonderzoek

Vind en analyseer relevante rechtspraak in minuten. Een uitspraak van vandaag is vanaf morgen te vinden in GenIA-L! 
Probeer GenIA-L

Filed Under: Arbeid & loon, Fiscaal nieuws, Loonbelasting, Nieuws

Reageer
Vorige artikel
Standpunt samenloop artikel 15b Wet Vpb 1969 en berekening tweede limiet
Volgende artikel
Gebruikelijk loon dga terecht bij lage en oplopende omzet bv

Reader Interactions

Gerelateerde berichten

vrachtwagen verblijfskosten eigen rijders

Gebruikelijk loon terecht via loonheffing nageheven

Hof ’s-Hertogenbosch oordeelt dat de inspecteur het niet in de inkomstenbelasting gecorrigeerde gebruikelijk loon alsnog via de loonheffingen mag naheffen. De vergrijpboete wordt wel verlaagd van € 6.027 naar € 1.500.

payrollbedrijven

Internetconsultatie over aanvullende eisen voor uitlenen personeel

Het kabinet wil de eisen voor bedrijven die personeel uitlenen uitbreiden. Onder de Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) wordt gelijkwaardige beloning een voorwaarde voor het verkrijgen en behouden van een toelating. De wijziging is in internetconsultatie gegaan en moet naar verwachting op 1 juli 2027 ingaan.

Afkoop aandelenrecht uit 2003 van € 1,9 miljoen niet belast in 2017

Hof Arnhem-Leeuwarden oordeelt dat een betaling van bijna € 1,9 miljoen ziet op aandelenrechten die al in 2003 tot en met 2005 onvoorwaardelijk zijn geworden. De betaling is daarom niet in 2017 belast als inkomen uit werk en woning.

arbeidsrecht

Een op zes grotere familiebedrijven deelt eigendom met medewerkers

Medewerkersparticipatie wint terrein bij grotere Nederlandse familiebedrijven. Een op de zes laat medewerkers inmiddels delen in het eigendom, terwijl bijna een kwart van de bedrijven zonder regeling overweegt participatie voor topmanagement en sleutelfiguren in te voeren.

dga-salaris

Standpunt ‘Gebruikelijk loon niet reële overeenkomst van opdracht bij toepassing doorbetaaldloonregeling’ aangepast

De Kennisgroep loonheffing algemeen heeft een (evidente) fout in het standpunt ‘Gebruikelijk loon niet reële overeenkomst van opdracht bij toepassing doorbetaaldloonregeling’ gecorrigeerd. Het betreft de alinea onder ‘Let op’. De tekst hiervan is in overeenstemming gebracht met de beoogde situatie waarop de attendering ziet.

Geef een reactie Reactie annuleren

Je e-mailadres wordt niet gepubliceerd. Vereiste velden zijn gemarkeerd met *

Primary Sidebar

Opleidingen

Online cursus Gebruikelijk loon 2026

Online cursus introductie participatieregelingen en lucratieve belangen

Webinar zzp dossier, wanneer is er wel of niet sprake van schijnzelfstandigheid?

Masterclass Management- en werknemersparticipatie

AGENDA

Verdiepingscursus DGA-advisering | PE Accreditatie

Online Basistraining AI voor de fiscale praktijk

AI Governance & Compliance: Veilige toepassing van AI in juridische/fiscale praktijk | PE Accreditatie

Basistraining AI voor de fiscale praktijk

Online cursus BTW, factuurvereisten en ViDA | PE Accreditatie

Masterclass Btw-processen in SAP S/4HANA | PE Accreditatie

Stoomcursus Erfrecht – Civiel en fiscaal – Het hele erfrecht in één dag!  | PE Accreditatie

Basiscursus Estate planning | PE Accreditatie

Specialisatieopleiding Vermogensstructurering

Specialisatieopleiding Estate Planning | PE Accreditatie

Meer opleidingen

Footer

  • Fiscaal nieuws
  • Opleidingen
  • Kennisbank
  • Vacatures
  • Over ons
  • Adverteren op Taxence
  • NDFR
  • JES! (ESG producten)
  • Fiscaal en meer
  • Tax Talks
  • Register Estate Planners (REP)
  • Contact
  • Linkedin
  • X
  • Facebook
  • Aanmelden nieuwsbrief
  • Naar Lefebvre Sdu Webshop

Taxence is een uitgave van
Lefebvre Sdu
Maanweg 174
2516 AB Den Haag

Powered by Lefebvre Sdu

  • Disclaimer
  • Privacy Statement en Cookiebeleid
lefebvre SDU

Het laatste nieuws van
Taxence in je mail?

Aanmelden


×