
Hof Den Haag oordeelt dat de prestatie van een low care hospice één ondeelbare hospiceprestatie vormt. De prestatie is niet vrijgesteld van btw, waardoor het hospice recht heeft op aftrek van de btw op de bouwkosten. Een stichting exploiteert twee low care ... lees verder
Nieuws
Standpunt herroepelijke schuldigerkenning uit vrijgevigheid en box 3
De Kennisgroep inkomstenbelasting niet-winst heeft de vraag beantwoord op welke wijze een herroepelijke schuldigerkenning uit vrijgevigheid in de tegenbewijsregeling box 3 in aanmerking wordt genomen. Schenker schenkt bij notariële akte een bedrag van ... lees verder
Standpunt buitenlandse collectieve beleggingsinstelling in relatie tot het Unierecht
De Kennisgroep IBR Vpb & winst heeft de vraag beantwoord of het Unierecht zich verzet tegen de toepassing van artikel 4, derde lid, onderdeel b, Wet op de dividendbelasting 1965 op grond waarvan de inhoudingsvrijstelling buiten toepassing blijft op een ... lees verder
Standpunt toepassing misbruiktoets Wet op de dividendbelasting 1965
De Kennisgroep dividendbelasting en bronbelasting en de Kennisgroep IBR Vpb & winst hebben gezamenlijk een vraag beantwoord over de toepassing van de misbruiktoets in artikel 4, derde lid, onderdeel c van de Wet op de dividendbelasting 1965. A is ... lees verder
Standpunt toepassing objectvrijstelling op inkomsten uit op Noord-Cyprus gelegen vastgoed
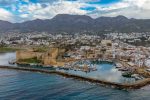
De Kennisgroep IBR Vpb & winst heeft de vraag beantwoord of de objectvrijstelling van toepassing is op inkomsten van een in Nederland gevestigde vennootschap uit op Noord-Cyprus gelegen vastgoed. De Nederlandse vennootschap X BV houdt vastgoed gelegen ... lees verder
Wetsvoorstel Wet versterking waarborgfunctie Awb fors aangepast

Het kabinet werkt verder aan de Wet versterking waarborgfunctie Awb, die moet bijdragen aan een betrouwbare en menselijke overheid. Wel wordt het wetsvoorstel flink aangepast vanwege hoge uitvoeringslasten. Het wetsvoorstel moet de dienstverlening ... lees verder
Onderzoek: hogere vermogensgrens kwijtschelding lokale belastingen heeft beperkt effect op schulden
Een hogere vermogensgrens zorgt ervoor dat aanzienlijk meer huishoudens een financiële buffer kunnen behouden én kwijtschelding kunnen krijgen. Tegelijkertijd zijn er weinig aanwijzingen dat deze maatregel op zichzelf leidt tot substantiële besparingen op ... lees verder
Latente verliezen vallen onder beperking verliesverrekening
De Hoge Raad oordeelt dat de beperking van de verliesverrekening na een belangrijke aandeelhouderswijziging ook geldt voor latente verliezen. Het is niet vereist dat het verlies vóór de belangenwijziging al fiscaal is gerealiseerd of bij beschikking is ... lees verder